
ゴムM&Aで会社売却を考えるときは、配合や設備の強みに加え、次の経営者が良品を作り、顧客へ納め続けられる条件を説明することが重要です。公表事例8件と業界動向をたどり、正常利益・評価倍率・株式価値、技術者と契約の承継を、売却を検討するオーナーの判断に結び付けて解説します。
ゴムM&Aで売主が最初に決めるのは、残したい製造機能と退任の条件
ゴム会社の売却は、次の経営者が同じ製品を納め続けられるかを考えるところから始まります。配合を知る人が残るか。得意先が認めた条件で製造できるか。原材料が変わっても対応できるか。これらを整理すると、希望する売却価格と引継ぎ期間を話し合いやすくなります。本記事では、売却検討中のオーナーに向けて、業界動向、事例、価値評価、承継実務を結び付けます。公表された事実と、M&Aアドバイザーとしての分析を分けて説明します。
ゴムM&Aの提示価格を比べる前に、手放す範囲を描く
一口にゴム事業といっても、材料の配合から完成品まで作る会社があります。成形だけを受託する会社や、加工と販売を組み合わせる会社もあります。まず、注文を受けてから代金を回収するまでを書き出します。その間に、自社が決めていることを印します。材質選定、混練り、成形、検査、納入のどこに責任があるかを見ます。この整理がないと、同じ売上を前提とする提案でも、買い手が想定する承継対象が食い違います。
例えば、工場を残して営業部門だけ退きたい場合を考えます。買い手が求めるのは、顧客接点まで含む一体の事業かもしれません。反対に、材料の技術は残し、量産を任せたい希望もあります。いずれも、希望する形から設備や人を切り分けるだけでは足りません。切り分けた後に注文を完結できるかを確認します。売主の生活設計と会社の製造体制を並べることが、無理のない取引方式を探す出発点になります。
繰り返し注文が来る理由を、品番ごとに確かめる
継続取引が長い会社でも、全品番が同じ理由で選ばれているとは限りません。寸法の安定、小口対応、納期、材料提案など、発注理由は異なります。顧客の設備に適合するため、長く使われる製品もあります。一方で、過去の単価を維持していることが発注理由の場合もあります。売主は、継続年数と採算を別々に確認します。取引が続く理由を説明できれば、次の経営者が維持すべき仕事と、見直すべき条件が見えてきます。
代表的な品番について、直近の注文だけで判断しないことを勧めます。発注が途切れた期間、数量が変わった理由、仕様変更の履歴も確認します。古い設備の補修品は、毎月注文がなくても重要な役割を持つ場合があります。しかし、いつ再発注があるか分からない品番を、確実な将来売上として積み上げることはできません。売主の経験を尊重しながら、実績で確認できる部分と今後の見通しを分けて示します。
配合の知識と、会社が利用できる権利を分ける
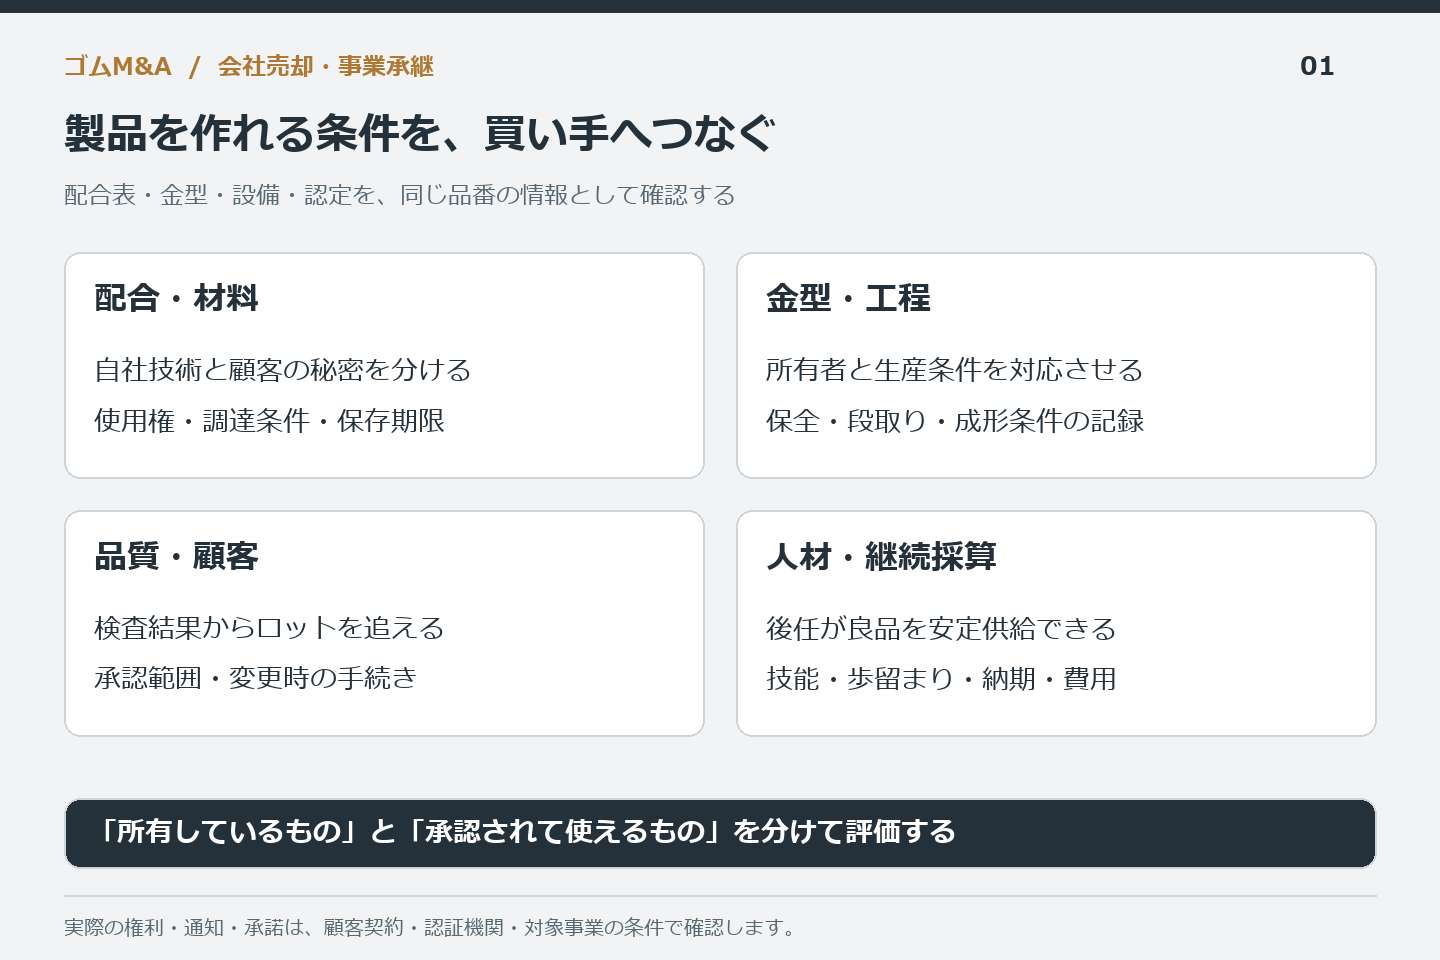
ゴムM&Aでは、社内の配合を自由に使えるか確認します。すべて自社の判断で変更できるとは限りません。得意先の指定や共同開発の約束がある場合があります。材料メーカーから調合済みの材料を購入する会社もあります。そこで、配合番号ごとに、誰が設計し、誰が変更を認めるかを確認します。詳細な処方を開示する前でも、この権利と役割の整理は可能です。技術を持つことと、譲渡後もその技術を使えることを結び付けて説明します。
経済産業省は、営業秘密について三つの要件を示しています。有用性、秘密管理性、非公知性です。長く使った配合を秘伝と呼ぶだけで、保護の条件が整うわけではありません。保存先、閲覧権限、秘密表示、社外提供の記録を点検します。営業秘密の管理と、顧客契約上の利用制限は別の確認です。ゴムM&Aでは、技術を説明しながら開示先を管理します。[経済産業省・営業秘密の保護と管理]
ゴムM&Aでは、足元の利益が続く条件を示す
決算の利益が増えた理由を、加工の改善だけで説明しないようにします。価格改定、材料の購入時期、受注品種の変化も利益を動かします。たまたま段取り替えが少なかった月もあります。売主は、製造現場の努力で改善した部分を特定します。そのうえで、受注条件や市況による変化を分けます。この作業は利益を低く見せるためではありません。次の経営者にも続けられる収益を、根拠とともに示すためです。
ゴムM&Aの利益説明では、工場全体の平均だけに頼らないことが有効です。安定した量産品と試作対応では、必要な打合せや検査が異なります。平均利益率が変わらなくても、現場の負担が増えていることがあります。製品群ごとに、段取り、製造、仕上げ、検査の時間を比べます。詳細な原価が取れない場合は、その限界も示します。精度の違う数字を同じ確かさで並べない姿勢が、条件交渉の信頼を支えます。
退任の時期を、設備と顧客の変更予定に合わせる
ゴムM&Aを考える時期には、社長の年齢以外の目安があります。大きな設備更新、主要材料の切替え、得意先の新製品立上げなどです。これらが重なると、引継ぎに必要な判断も増えます。予定を一つのカレンダーにまとめると、今の体制で終える仕事が分かります。売主が残る期間を先に固定するより、どの承認や試作まで関与できるかを示す方が、買い手と具体的に協議できます。
ただし、すべての変更が終わるまで相談を待つ必要はありません。次の投資を買い手と一緒に判断する方が合理的な場合もあります。重要なのは、更新を止めた理由や、先延ばしの影響を隠さないことです。設備が動いている今の状態と、継続に必要な支出を分けて伝えます。売主が実施すべき改善と、候補先の方針を聞いてから決める投資を整理すると、準備に使う時間と資金を配分しやすくなります。
業界統計は、売却資料の問いを作るために使う
ゴムM&Aの条件は、業界が伸びているという説明だけでは決まりません。タイヤの数量が減っても、設備補修向けの注文が増える会社はあり得ます。逆に、好調な業界へ納めていても、単価や歩留まりの問題で利益が残らない場合があります。統計は自社の説明と照合する材料です。市場との違いがあるときは、その理由を掘り下げます。業界平均を自社に当てはめるより、違いの根拠を示す方が役立ちます。
以下の業界動向は、2026年9月14日までに確認した資料に基づきます。公表日と集計期間を併記し、予想と確定値を分けます。また、統計の生産量と自社の売上高は同じ尺度ではありません。ゴムの重量、製品本数、出荷金額には、それぞれ異なる意味があります。売主向けの分析では、この違いを踏まえて、顧客構成、設備負荷、原価、更新計画へつなぎます。成約倍率を統計から推定するものではありません。
ゴム業界の動向を、数量・金額・用途に分けて読む
市場の説明は、買い手へ将来を約束するためのものではありません。自社の受注がどの変化を受けているかを確認するために使います。売主は、業界の統計と自社の月次を並べます。その際、決算期と暦年のずれ、数量単位、集計範囲を合わせます。比較できない部分は無理に比率を作りません。原材料を多く使う事業と、小さな部品に加工価値を加える事業では、必要な説明も異なります。数字の大きさより、事業との対応を重視します。
ゴムM&Aで使う市場説明は、確定値と予想を区別する
日本ゴム工業会は、2026年4月3日に消費量の更新資料を公表しています。ゴム工業の2025年新ゴム消費量は、116万7,600トンで確定しました。前年比では0.9%増です。一方、2026年は115万4,300トンの予想です。前年比1.1%減という数字は、通年の実績ではありません。売却資料には、この区別を残します。年初の見込みが載った古い資料と混ぜないことも必要です。[日本ゴム工業会・2025年確定と2026年予想]
この消費量は、ゴム製品の販売金額を表すものではありません。材料の重量が増えることと、付加価値が高まることは別です。小さく精密な部品へ移行すれば、売上が維持されても使用量は変わり得ます。逆に、重量の大きい製品が増えても、加工採算が良いとは限りません。自社の説明では、使用材料量、良品数量、販売金額を対応させます。市場の数量見通しを、そのまま自社の増収計画には使いません。
タイヤの見通しを、工業用ゴム全体へ広げない
同じ更新資料でも、製品区分により予想は異なります。2026年のタイヤ類は、93万2,150トンの予想です。前年比では1.7%減となります。対して工業用品類は20万5,840トンです。こちらは1.3%増の予想です。主力分野の違いで方向が分かれるため、「ゴム業界は一律に縮小する」とは読めません。自社がどの需要に接続しているかを、部品の納入用途から確かめることが重要です。
さらに、自動車向けという区分だけでも十分ではありません。新車向け、交換用、設備向けでは需要の動きが異なります。直接の得意先が商社なら、最終用途が資料に残っていない場合もあります。分かる範囲を確認し、不明な部分は不明とします。売主が経験から推測した用途を、確定した情報に置き換えないことが大切です。候補先には、把握できている範囲と追加確認の方法を説明します。
月次の生産量と出荷金額の差は、原因を調べて説明する
日本ゴム工業会の製品統計では、2026年6月の工業用品生産は、新ゴム量で1万4,146トンです。前年同月比は約4.0%増でした。同月の工業用品出荷金額は約652.9億円です。前年同月とほぼ同水準でした。この表はゴムベルトやホースを別列で示しています。先の年間予想の工業用品類と、区分を混同しないようにします。数量と金額を併せて見るための一例です。[日本ゴム工業会・製品の生産と出荷統計]
この差だけで、製品単価が下がったとは断定できません。生産と出荷の時期、在庫、品種構成の影響があります。また、出荷金額は物価変動の影響を取り除いた実質値ではありません。自社でも、月ごとの生産重量と販売金額がずれることがあります。原因を確認せず、売上の減少を需要減と説明しないようにします。納入待ちなのか、検査保留なのか、販売条件の変化なのかを資料で分けます。
材料メーカーの出荷と、加工会社の受注は別段階にある
合成ゴムの統計には、材料品種や出荷用途による区分があります。日本ゴム工業会の2026年4~6月期の表でも、ゴム工業向けとその他用途向けを分けています。材料段階の数量は、完成品の注文と同時に動くとは限りません。仕入先や加工会社の在庫も間に入るからです。材料の出荷増だけを根拠に、自社への増産注文を確実と見込むことは避けます。[日本ゴム工業会・合成ゴム品種別出荷量]
ゴムM&Aの準備では、材料の購入量と使用量を照合します。長納期への備えで増えた在庫と、採用終了で残った在庫を分けます。同じ材質名でも、品種や顧客指定が違えば転用できるとは限りません。保管条件や使用期限も、個別の仕様に沿って確認します。余剰に見える材料を一律に価値なしとするのも、購入価格で必ず回収できるとするのも早計です。使用できる注文と結び付けて、評価担当へ説明します。
ゴムM&Aの採算説明では、価格改定の実施日まで確認する
原材料や労務費の上昇を、得意先へ説明できる仕組みは重要です。化学関連団体の自主行動計画は、2026年3月24日に改定されました。原材料、エネルギー、労務、検査等の費用を踏まえた協議を扱っています。ただし、計画があるだけで自社の値上げが成立するわけではありません。申入れ、回答、合意、適用の状態を分けて記録します。[日本ゴム工業会・適正取引の自主行動計画]
値上げを合意しても、在庫分には旧単価を使う場合があります。新単価の注文が入る時期と、請求に反映する時期も確認します。売主が期待する改善額には、こうした時間差が含まれます。中小企業庁の価格交渉支援も参考にし、原価の根拠を整えます。ゴムM&Aの説明では、交渉中の改善を実施済みの利益に混ぜません。実際の請求と入金で確認できる変化を、次の期の見通しにつなぎます。[中小企業庁・価格交渉と転嫁の支援ツール]
製造技能とエネルギーの負担を、工程ごとに把握する
日本ゴム工業会の技能評価では、成形、押出し、混練り圧延、複合積層を分けています。工程の異なる経験を、同じ人数として数えるだけでは能力を把握できません。これはM&Aの人員計画にも通じる視点です。機械を操作する人、条件を決める人、異常を判断する人を整理します。資格や試験の合格だけで、自社の全製品を任せられると判断しないことも重要です。[日本ゴム工業会・ゴム製品製造の技能評価]
また、電力や燃料の費用は、使用時間と負荷を確認して説明します。工場の光熱費が下がっても、生産を減らしただけかもしれません。省エネ改修の効果なら、比較する製品構成や稼働条件をそろえます。蒸気、圧縮空気、温調など、共通設備の負担も見ます。設備を増やした買い手が同じ利益率を得るとは限りません。現場の改善で得た効果と、稼働率による変化を分けることが売主の説明力になります。
ゴムM&Aでは、業態ごとに異なる供給責任と技術を説明する
工業用のシール・パッキンは、使用条件と承認の履歴を見る
シールやパッキンを扱う会社では、形状だけで製品を比較しません。使用環境、接触する物質、相手側の部材、顧客要求を確認します。売主が行ってきた材料提案が、どの問題を解決したのかを整理します。性能を説明する際は、試験条件と採用条件を添えます。一つの試験結果を、すべての環境へ広げないようにします。候補先には、採用済みの用途と、まだ検証していない用途を区別して示します。
図面番号が同じでも、改訂により要求が変わることがあります。旧版と新版の注文が並行する場合は、識別方法も確認します。顧客と合意した例外の扱いが、担当者のメールだけに残ることもあります。こうした情報は、原図や検査基準とつながって初めて役立ちます。長年の納入実績を売却の強みにするには、経験の長さだけでなく、現行仕様を守る仕組みを説明することが必要です。
ゴムM&Aで配合・混練り会社を説明するときの核心
配合や混練りを主な仕事とする会社では、完成部品の売上だけを見ても事業を理解できません。顧客が必要とする加工性や物性に対し、どの役割を担うかが重要です。自社で配合を設計するのか、指定処方を加工するのかを分けます。さらに、少量開発と定期供給を分けます。開発時の試行錯誤にかかった費用と、量産で回収する前提を確認すると、技術対応と収益の関係が見えます。
混練りの記録では、配合表の存在だけで安心しないようにします。材料の識別、投入順序、処理条件、判定結果の対応を確かめます。実際に管理すべき項目は、設備と材料により異なります。買い手へ万能な条件表を示すのではなく、自社が管理する範囲を説明します。不適合となった材料の再処理や処分も、顧客との合意に照らして確認します。再現性と責任の範囲が、承継後の供給を支えます。
押出・長尺製品は、受注単位と製造単位の差を見る
押出製品では、販売する長さと実際に製造する長さが一致しない場合があります。立上げ時の調整、切断、検査、端部の扱いが関係します。受注を増やしても、小口化で段取りが増えると採算は変わります。売主は、売上数量だけでなく、製造回数と段取り時間も示します。得意先の納入単位に合わせるため、どれだけ在庫を持つかも確認します。受注量と工場負荷を結び付けて説明することが重要です。
押出会社のゴムM&Aでは、後工程の継続条件も確認します。金型や口金だけでは供給は完結しません。切断寸法、接続、梱包、輸送中の取扱いが納入品質に関係する場合があります。別工場へ移せば同じ条件が再現できるとは限りません。移管の可否は技術担当者が個別に検証します。売主の説明では、現在のラインで確認済みの能力と、移管後に試験が必要な事項を分けます。過去の試作記録も、その判断に利用できます。
ゴムM&Aの複合部品では、ゴム以外の工程も価値を支える
金属や樹脂と組み合わせる部品では、ゴム工程だけを切り出せません。相手部材の調達、前処理、接着、組立、検査を含めて確認します。外注先が担う工程もあります。買い手がゴム成形に詳しくても、周辺工程の条件まで把握しているとは限りません。売主は、部品が完成するまでの責任分担を示します。材料不良と加工不良の切り分けを、どの担当が判断するかも大切な情報です。
複合部品の原価では、支給部材と自社購入部材を区別します。売上が同じでも、購入負担や在庫の金額が違います。試作段階で無料対応した工程が、そのまま量産に残る場合もあります。採算の確認では、表面上の加工賃だけに頼りません。やり直し、再検査、外注便、部材廃棄まで見ます。工程を追加できることは強みですが、その費用を回収できる取引条件と組み合わせて評価を説明します。
打抜き・加工販売では、仕入れと提案の機能を見分ける
シート等を仕入れて打ち抜く会社では、混練り設備がないことを弱みと決めつけません。材料を選び、図面や現物から形状をまとめ、必要な数量で納める機能があります。販売だけの取引と、加工・選定を伴う取引を分けて示します。仕入品の品質責任と、自社加工の責任も確認します。候補先が求めるのは、加工量の追加か、顧客への提案窓口かによって変わります。
多品種を扱う強みは、在庫管理の負担と表裏一体です。小口受注へ素早く応えるために置く材料と、販売見込みがなく残った材料を分けます。仕入品を別顧客へ転用できる条件も確認します。材料名称が同じでも、証明書や認定品種が違う場合があります。売主は、在庫の種類の多さを価値として列挙するだけで終えません。どの注文へ使い、いつ回収するかを示すことで、商流の強さを伝えます。
自動車・装置・補修向けを、同じ成長率で予測しない
自動車量産向けでは、顧客の生産計画や採用期間を確認します。装置向けでは、新規設備と消耗品の交換を区別します。補修向けでは、設置済みの設備と交換頻度が手掛かりになります。それぞれ、受注を見通す材料が異なります。業種名を並べた売上構成表だけでは、売主の会社がどの需要に強いかは伝わりません。品番の採用理由と発注の周期を組み合わせて示します。
顧客数が多いことも、それだけで分散が十分とは言えません。複数の商社を通じ、最終的に同じ製品や工場へ納めている場合があります。分かる範囲で最終用途の重なりを確認します。一方、同じ顧客でも複数事業へ納めていれば、需要の動きが異なることがあります。売主は、請求先の集中と需要の集中を分けます。この整理によって、買い手と共有すべき受注リスクを具体化できます。
売却前に整えるのは、ゴム製品の再現性を確かめられる記録
ゴムM&Aに備え、配合と材料の変更履歴をつなぐ
準備は、配合番号をきれいに並べるだけでは足りません。同じ番号に見えても、原材料の品種や購入先が変わっている場合があります。いつ変更し、誰が評価し、どの製品から適用したかを確認します。得意先の承認が必要だった場合は、その回答も探します。記録がない部分を、後から推測で埋めないことが大切です。現行条件として確認できる範囲と、調査が必要な範囲を分けて管理します。
材料の調達先変更は、購買だけの仕事で終わらない場合があります。価格が下がっても、成形の調整や追加検査が必要なら全体の費用は変わります。候補先が共同購買の効果を提案した際も、代替材の承認と製造条件を確認します。売主の経験として、過去の切替えで何が難しかったかを説明します。成功した条件だけでなく、採用を見送った理由も残すと、同じ試行錯誤を繰り返す負担を減らせます。
条件表と製造の実績を、同じ製品番号で追えるようにする
成形条件が記録されていても、いつの製造に使ったか分からなければ検証は困難です。製品番号、材料の識別、設備、金型、製造日を結び付けます。そのうえで、実際の管理値と判定をたどれるようにします。必要な項目は、製品や顧客要求によって決めます。全品番を一度に新しい様式へ移すより、主要品番から記録のつながりを確認する方が、作業量を把握しやすくなります。
条件を外れた際の判断も引継ぎの対象です。再調整してよい範囲、製造を止める条件、品質担当へ連絡する時点を整理します。社長や工場長が、その都度判断してきた会社もあります。過去の記録を使い、判断の理由を担当者と確認します。これは画一的な製造手順を記事で定める話ではありません。自社が実際に守ってきた製造条件を、後任が理解して運用できる状態にする準備です。
採算の悪い品番を、単価不足と工程負担に分ける
赤字の品番を一律に値上げ候補とする前に、原価が増える場所を見ます。材料、段取り、成形、仕上げ、検査、梱包で分けます。受注数量が減ったため、固定的な作業を回収できなくなった場合もあります。また、要求品質の変更で検査時間が増えることもあります。売主は、当初見積もりと現在の作業を比べます。どの条件が変わったかを示せれば、値上げと工程改善を分けて話し合えます。
ゴムM&Aに向け、見積外の作業は発生理由も残します。金額だけでは工程の負担を説明できません。顧客への定期報告、特別なラベル、追加の選別などです。必要な仕事を削って利益を良く見せるべきではありません。一方で、契約上の必要性が不明な作業は確認の余地があります。売主がどこまで協議済みかを明示します。買い手が改善する余地と、品質維持のために続ける負担を分けることが、実態に沿った評価につながります。
ゴムM&Aの品質説明は、不具合発生時の追跡から確かめる
ロット管理は、番号を付けることだけでは完成しません。顧客から不具合の連絡があった場面を想定します。どの材料を使い、どの設備で作り、どこへ出荷したかを追えるか確認します。混練りと成形を別会社が担う場合は、両者の番号の対応が必要です。売主は、追跡の対象範囲と記録の保存場所を示します。必要な保存期間や報告方法は、顧客契約と適用条件を個別に確認します。
記録が見つからないときに、追跡できると説明し続けないことが大切です。まず、確認できる期間や製品群を特定します。現物、検査記録、出荷記録のつながりを点検します。不足の解消に時間がかかるなら、対象を絞った改善計画を作ります。M&Aの調査では、不具合件数が少ないことだけでなく、発生した際に影響範囲を説明できることが重要です。対応できる範囲を正確に示しましょう。
顧客の仕様変更を、工場の予定と価格へ反映する
得意先の仕様変更は、図面の差替えだけで済むとは限りません。材料の手配、金型の改修、試作、検査、旧品の処理が関係します。変更依頼を受けた日と、実際に切り替える日を分けます。新旧の注文が重なる期間は、誤出荷を防ぐ方法も確認します。売却準備では、現在進行中の変更を一覧にします。成約時点で未完了となる仕事を、買い手が引き継げるようにするためです。
変更の費用を誰が負担するかも、早めに確認します。試作費だけでなく、旧材料、仕掛品、再検査の負担があります。売主が口頭で引き受けた約束は、社内の担当者へ伝わっていない場合もあります。相手の依頼、回答、合意した範囲を整理します。価格改定の検討中なら、その状態を区別します。変更予定を共有することは、売却後の利益と製造計画が食い違うことを防ぐ準備になります。
後任が判断できる状態を、売主の退任条件へつなぐ
ゴムM&Aの技術引継ぎは、資料の受領だけで終えないことを勧めます。後任が条件を確認し、必要な関係者へ相談できるかを見ます。通常の反復品だけでなく、段取り変更や品質判断が必要な品番も対象にします。確認の方法と範囲は、工場の負担に合わせて決めます。売主が対応を続ける仕事と、後任が担当する仕事を区別すると、関与期間を具体的に検討できます。
公表統計を確認した日と、自社資料を更新した日は別々に記録します。業界統計は更新の都度、対象期間も変わります。日本ゴム工業会の更新履歴では、今回利用した6月製品統計の公表は8月20日です。情報の時点をそろえながら、自社の受注と製造を説明します。準備の目的は、次の経営者が何を維持し、何を検証すべきかを明らかにすることです。これが価格、買い手選定、退任時期を話し合う土台になります。[日本ゴム工業会・統計等の更新履歴]
ゴムM&Aの公表事例から技術と供給の承継条件を読む
ゴムM&Aでは、工場を保有する意味が買い手ごとに異なります。配合の設計力を求める会社もあれば、成形設備や販売先を重視する会社もあります。以下では、公表された八つの取引を取り上げます。各事例の最初に確認できた事実を示します。その後の考察は、売却を考えるオーナーに向けた独自の分析です。各社の内部事情や交渉内容を推測したものではありません。自社の製品、工程、取引条件へ読み替えながら確認してください。
ゴムM&A事例1:防振ゴム事業の分離とプロスパイラの株式譲渡
ブリヂストンは2021年12月10日に譲渡方針を公表しました。対象はグループの防振ゴム事業です。新会社へ事業を集約し、株式を譲渡する方法でした。2022年9月1日には、プロスパイラの全株式の譲渡完了を公表しています。相手先は当時の安徽中鼎控股です。譲渡価額は非公表でした。また、同日の開示ではインドの会社を後日個別に譲渡する予定としています。グループ内の全拠点が同時に移ったと読むことはできません。
防振性能を支える仕事を工程に沿って切り分ける
この事例から考えたいのは、事業の境界です。防振部品では、材料、形状、金属との接着、使用条件が関係します。成形機だけでは、自立した運営像を描けません。性能を説明する人や試験設備の所属も確認します。売却する工程の前後に何があるかを確認します。試作の依頼先、解析担当、耐久試験の窓口も対象です。部門売上の区分に加え、量産までの仕事を一覧にします。すると、引き継ぐ範囲を具体的に説明できます。
品質認証の証書があることと、製品を継続納入できることは別の確認です。証書の対象拠点や業務範囲を調べます。顧客が承認した工程や材料にも目を向けます。買い手が混練先や金属処理先を変更する案なら、必要な評価と承認を確認します。安い仕入先へ切り替える効果を、初日から利益に加えるのは慎重に考えます。承認が得られる時期まで旧工程を続ける費用があれば、それも収益計画に入れる必要があります。
複数拠点の譲渡では、供給が途切れる場所を探す
ゴムM&Aの実行日を一つに決めても、取引先の切替えは同じ日程とは限りません。例えば、国内で混練し海外で成形する会社を考えます。材料を供給する法人だけが先に変われば、請求や輸出入の窓口も調整が必要です。そこで、法人別の工程と製品の移動を対応させます。倉庫にある中間材の所有者も確認します。分離する会社と残る会社の双方で、指示を出す体制を示します。次の製造を具体化すると、移行期間の負担が見えます。
準備に使う問いは「この部品を翌月も同じ条件で納めるには、誰の協力が必要か」です。親会社の試験室を借りる場合は、利用期間や費用を整理します。現場の担当者が残る場合も、設備保全や品質異常の判断者を確認します。株式を渡す日と、共通サービスから独立する日を分けて考える方法もあります。売主が説明すべき価値は、移した資産の多さだけではありません。承継後も製品を出荷できる組合せにあります。
公表資料:ブリヂストンの防振ゴム事業譲渡公表、プロスパイラ株式譲渡の完了公表。
事例2:JSRのエラストマー事業とENEOSの材料技術
ENEOSは2021年5月11日に買収契約を公表しました。JSRの合成ゴムを含むエラストマー事業が対象です。事業等を承継する新会社の全株式を取得する方式でした。公表された1,150億円は、各種調整の基礎となる金額です。最終株式価額は純有利子負債や運転資本等を考慮するとしています。2022年4月1日に株式取得が完了しました。同日、承継会社のENEOSマテリアルが事業を開始しています。
研究成果を量産品の採用理由まで説明する
この取引を中小ゴム会社へ読み替える際は、研究開発の役割に注目します。配合表の件数だけで技術価値を示すのは困難です。どの顧客課題を解決したかを製品単位で整理します。耐熱性を高めたのか、加工しやすさを改善したのかを分けます。採用までの試験履歴があれば、提案の根拠になります。さらに、量産時のばらつきや不良への対応も示します。試験片で出た性能を、納入品で再現できることが重要だからです。
一方、顧客から預かった配合と、自社で開発した配合は分けます。共同開発の成果も、権利関係を確認する必要があります。売主が技術者の記憶だけを頼りに、自由に使える技術と断言するのは避けます。開発契約、秘密保持、試験成績、改訂履歴を対応させます。買い手へ見せる段階も検討します。初期には用途や性能の範囲を示します。詳細配合は必要性と守秘条件を整えて開示します。段階を設けることで、価値説明と秘密管理を両立させます。
公表された基準額と株主の受取額を区別する
ゴムM&Aの金額記事を読むときは、算定の時点も確認します。この事例の1,150億円を、そのまま最終の株式代金と紹介するのは正確ではありません。同じように自社の交渉でも、利益に倍率を掛けた値と、決済時の代金を区別します。材料在庫が増える時期には運転資金も動きます。数量だけでなく、使用可能な在庫かを確認します。基準額へ何を足し引きするかを決めることで、提示額の比較条件がそろいます。
オーナーが自問したいのは「社長の退任後も、顧客の新しい配合要求に答えられるか」です。既存品の製造手順が残っても、材料廃番や仕様変更への対応が途切れる場合があります。配合担当者、試験担当者、顧客との技術窓口を確認します。研究テーマの多さより、次に必要な検証と担当を説明します。将来の開発費を単なる削減対象としないための準備です。顧客との取引を続ける費用として、必要性を話し合えます。
公表資料:ENEOSのエラストマー事業買収契約公表、株式取得完了と事業開始の公表。
事例3:BSRCの全株式売却と原料供給の専門性
ブリヂストンは2021年6月15日に売却方針を公表しました。対象は中国の合成ゴム製造販売会社BSRCです。乗用車用タイヤ向けの合成ゴムを扱っていました。相手先は素材・化学関連事業を営むLCYです。当初は同年12月14日までの完了を予定していました。その後、2021年12月1日に全株式の売却完了を公表しています。売却価額は非公開です。これはタイヤ製造会社全体ではなく、原材料を担う子会社の取引です。
内製を続ける価値と外部から調達する価値を比較する
売却は工場の技術が不要になることと同義ではありません。原料製造を専業の会社が担う方が、別の投資機会を得られる場合も考えられます。中小の加工会社では、社内混練を残すかが論点になり得ます。少量配合や短納期に役立つ一方、検査や設備管理の固定費も必要です。内製の単価だけを見ると比較を誤ります。外部調達の最低発注量、納入頻度、在庫、品質異常時の代替供給まで含めて、必要な機能を整理します。
原料の銘柄が変わる際は、同じ名称のゴムだから同じ製品になるとは決めつけません。実際の製品規格と顧客の変更管理を確認します。買い手がまとめ買いで調達費を下げる案も同様です。試作、確認試験、顧客への説明が必要なら、費用と時間を見込みます。評価段階では現在の調達条件を基礎に置きます。変更後の削減額は、実行可能性を別に示します。これにより、未実施の合理化を既存利益へ混ぜることを避けられます。
売却後の原料契約を独立した取引として整える
親会社向けの供給が多い工場では、売却後の販売条件が価値に影響します。最低数量の合意があるのか、単に過去の取引が続いていたのかを確認します。原料価格を製品価格へ反映する仕組みも調べます。値上がりから転嫁までの時間差が長いと、数量が維持されても資金負担が増えます。契約期間、価格改定、物流費、支払条件を並べます。売却後も従来条件が続くと口頭で説明する前に、合意できる範囲を明らかにします。
準備の問いは「今の取引から親会社の支援を外すと、何の費用が増えるか」です。共同購買、保管、輸送、分析設備の利用を確認します。従来のグループ内価格が市場価格と異なる場合もあります。違いを隠すより、条件変更後の利益を示す方が話し合いやすくなります。また、売却先が別の顧客へ供給を広げる場合、配合の使用制限にも注意します。工場の所有者が変わることと、技術を自由に使えることは別の論点です。
公表資料:中国合成ゴム事業再編の公表、BSRC全株式売却完了の公表。
ゴムM&A事例4:三洋東知の持分譲渡とコンパウンド事業
三洋貿易は2021年4月9日に持分譲渡の完了を公表しました。対象は産業用ゴムコンパウンドを製造する三洋東知です。上海の非連結子会社で、相手先は大連鵬成投資でした。3月31日付の契約条件を満たして実行しています。売却したのは三洋貿易が保有する85.9%の全持分です。会社全体の100%譲渡ではありません。譲渡価額は当事者の合意により非公表です。公表資料には、原材料販売やコンパウンド購買の関係も記載されています。
練りの技術を、配合表と製造記録の組合せで示す
コンパウンド会社では、配合の数字を渡すだけでは引継ぎが完了しません。投入順、混練条件、材料の状態、判定基準を製品ごとに確認します。製造記録と試験結果が結び付いていれば、良品が出た理由を説明しやすくなります。逆に、熟練者だけが調整方法を知る場合、担当変更が収益へ影響する可能性があります。独自技術という言葉の中身を、後任が再現できる情報へ整理することが、売却準備の中心になります。
配合を公開すれば高く評価されるとは限りません。評価に必要な情報と、詳細まで見せる必要がない情報を分けます。例えば、初期段階では対応材料、用途、試験項目、少量対応の範囲を示せます。特定の顧客名や配合番号を伏せても、仕事の特徴は説明できます。詳細調査では、閲覧者と利用目的を定めます。競合する買い手の技術担当が見る場合も想定します。情報の粒度や保管方法を検討し、不成立の場合の措置まで決めます。
持分を売る株主と、技術を支える関係者を分ける
85.9%の譲渡という数字は、権利関係を確認する入口です。全保有持分を売った株主がいても、他の出資者が残る場合があります。中小ゴム会社でも、創業者以外の技術者や取引先が株式を持つことがあります。株主の合意と技術支援契約を別々に確認します。少数株主の技術協力が重要なら、その継続条件も論点になります。議決権の割合だけで、配合開発や顧客紹介が同じように続くと判断しないことが大切です。
オーナーへの問いは「原材料の購入先と製品の販売先が、同じ関係者に偏っていないか」です。双方の条件が変わると、単独の価格改定以上に利益へ影響します。原材料費、混練加工賃、検査費、運賃を分けて説明します。買い手が販売先を増やす提案なら、新しい材料の管理や清掃作業も確認します。設備が空いていることだけで増産余力を測りません。切替え時間と品質保証の負荷を含め、受注可能量を考えます。
公表資料:三洋貿易「非連結子会社の異動(持分譲渡)に関するお知らせ」。
ゴム製品・成形設備・接着材の事例で事業範囲を比較する
事例5:タイのテニスボール製造会社とヨネックス
2021年12月6日、ブリヂストンは売却方針を公表しました。ブリヂストンスポーツが保有するBSTFの全株式が対象です。同社の保有割合は約86.8%でした。タイでテニスボールを製造販売する会社です。売却価額は非公開とされました。ヨネックスは同年12月22日に取得完了を公表しています。同日、商号はYONEX TECNIFIBREへ変わりました。売主の保有株式すべての取得を、発行済株式100%の取得と読み替えないことが必要です。
製品の規格を満たす工程と、販売ブランドを区別する
この事例を一般のゴム加工へ応用するなら、完成品の性能と製造工程のつながりを考えます。ゴム球のような製品でも、外観だけで品質を説明することはできません。寸法、反発、耐久性など、求められる項目を確認します。自社製品ではどの規格が採用されているかを整理します。また、製造を受託する仕事と、自社ブランドで売る仕事を分けます。同じ設備を使っていても、価格決定権や販売費の負担が違うからです。
ゴムM&Aで技術を説明するときは、不良率だけを単独で示さない方が有用です。どの検査で何を除外した数字かを明確にします。全数検査と抜取検査、社内判定と顧客判定を混ぜません。測定器の管理や、判定に迷う製品の扱いも確認します。買い手にとって重要なのは、担当者が替わっても同じ判断ができるかです。検査記録をロットへたどれる形にします。すると、過去の品質を確認し、異常時の対象範囲も把握しやすくなります。
顧客の金型と自社資産を同じ一覧に混ぜない
成形会社の資産一覧では、金型の所有者を必ず確かめます。工場に置かれていても、顧客が所有する金型があります。自社で製作費を負担した場合も、契約で帰属が決まっていることがあります。台帳へ製品番号、所在、所有者、保管条件を付けます。長期休止品の金型も、勝手に処分できるとは考えません。買い手は、受注後もどの型を使えるかを知る必要があります。継続使用の条件は、設備の評価とは別の重要な判断材料です。
準備の問いは「社名や製品名が変わると、誰の承認が必要になるか」です。ラベル、包装、検査書、輸出書類に旧名が残る場合もあります。契約主体が同じでも、取引先の登録変更を確認します。製品の規格適合や認証についても、変更内容を関係先に確認します。名称変更を単なる看板の交換として扱わず、出荷書類まで追うことが役立ちます。買い手の販売力を生かす計画にも、こうした切替えの準備期間を入れます。
公表資料:タイのテニスボール事業会社の株式売却公表、ヨネックスの株式取得完了・商号変更公表。
ゴムM&Aの関連事例6:三重工業の成形機技術を承継する
セイワホールディングスは2021年6月30日に取得を公表しました。対象は千葉県市原市の三重工業で、全株式を取得済みとしています。同社は真空ゴム成形機のメーカーです。買い手の公式沿革では、事業承継の時期を2021年3月としています。公表月と実施月を区別して扱います。公表文に取得対価の記載はありません。ゴム部品を製造する会社の売却そのものではなく、その製造を支える設備メーカーの関連事例です。
古い機械でも、良品を作り続けられる根拠を用意する
ゴム工場を売る際、設備の年式だけで価値を説明するのは不十分です。古い機械でも特定製品へ調整され、安定した成形に使われている場合があります。一方、故障した際に部品を入手できなければ、生産継続には制約があります。設備ごとに保全履歴と重要部品を調べます。油圧、温調、制御、真空系など、止まると代替できない箇所を確認します。更新の要否を実態から説明できることが、買い手の投資見通しに役立ちます。
設備メーカーの技術と加工会社の技能には接点があります。成形条件を変えるとき、機械側の制約を知る人が必要になるからです。例えば、温度表示と実際の金型温度の差を管理しているかを確認します。日常点検の記録があれば、経験だけに依存する部分を減らせます。買い手が新しい成形機を導入する案でも、既存条件をそのまま移せるとは限りません。試作や条件出しに必要な時間を、設備価格と一緒に検討します。
設備を共用する計画は、量産の順序から検証する
買い手がグループ工場へ生産を集約する案は、空き面積だけでは評価できません。金型の取付け、型締め、材料の投入、取出し方法を確認します。後工程のバリ取りや検査が不足すると、成形機を増やしても出荷量は伸びません。製品ごとの工程時間を整理します。移転が必要なら、顧客の変更承認や試作の日程も確認します。期待する設備共用の効果を、実際に製品を流せる計画へ変えることが重要です。
オーナーへの問いは「保全担当者が退職した翌日に、誰が異常を切り分けるか」です。機械の図面、設定の控え、修理業者、予備部品をまとめます。メーカーが存続しているかも確認します。また、個人の連絡先だけで修理を頼んでいる場合は、会社の窓口を作ります。後任へ故障経験を伝える際は、原因と応急処置を分けます。機械を動かせることに加え、安全に復旧できる体制が、承継後の納期を守る力になります。
公表資料:セイワホールディングスによる三重工業取得の公表、買い手公式の会社情報・沿革。
事例7:ハマタイト事業とシーカに見る用途別の技術承継
横浜ゴムは2021年4月28日にハマタイト事業の譲渡を公表しました。対象は自動車用や建築用の接着剤・シーリング材等です。日本に加え、米国、中国、タイの事業を含みます。相手先はシーカのグループ各社でした。同年11月1日に譲渡が完了し、翌2日に公表されています。国内では承継会社の株式譲渡、海外では資産・負債の譲渡等を組み合わせています。ゴム成形品会社とは用途や工程が異なる関連事例として扱います。
材料を売る会社でも、顧客の使い方まで引き継ぐ
接着剤やシーリング材では、材料単体の性能に加え、使用する相手材や作業条件も論点です。この視点はゴム部品の売却にも役立ちます。ゴムと金属を接着する製品なら、前処理や接着工程を確認します。顧客から剥離の連絡があったとき、材料、保管、施工のどこを調べるのかを整理します。自社が提供する技術支援の範囲が分かれば、買い手は引き継ぐ人員を判断できます。売上だけでは見えない顧客対応の負担も説明できます。
試験成績書には、試験の条件と版の管理が必要です。異なる条件の結果を並べ、性能が向上したと見せることは避けます。顧客が採用判断に使った資料を特定します。配合を改訂した製品なら、旧版との対応を残します。技術担当者の説明を文書と結び付けることが大切です。買い手との面談では、成功した開発だけでなく、採用に至らなかった理由も整理します。それにより、将来の提案で避けるべき条件を伝えられます。
製造・販売・研究の承継先を別々に確認する
一つの商品群を売却しても、製造法人と販売法人が異なる場合があります。技術資料を管理する研究部門も別かもしれません。そこで、注文、製造指示、検査、出荷、苦情対応の担当を確認します。海外拠点がある会社では、現地の顧客が契約する相手も整理します。どの会社の株式を売るかだけでは、全体を把握できません。承継会社ごとの業務を示します。売却後に残る会社へ、予想外の対応が集中しないように準備するためです。
準備の問いは「この製品の販売を続けるために、譲渡対象外の情報や設備が必要か」です。共通の分析機器や原料保管庫があれば、利用条件を考えます。顧客へ渡した保証書や取扱説明書の発行主体も確認します。また、公表された売却益を売却代金と取り違えないことも大切です。本事例の公表文にある利益見込みは、対価そのものではありません。代金や倍率が確認できない部分を、利益の数字から埋めないようにします。
公表資料:横浜ゴムのハマタイト事業譲渡公表、ハマタイト事業譲渡完了の公表。
事例8:TWSの買収で公表された倍率をどう読むか
横浜ゴムは2022年3月25日にTWSの全株式取得で合意しました。対象は農業機械・産業車両用等のタイヤ事業です。買収は2023年5月2日に完了しました。同月12日の説明資料では、企業価値は20億7,400万ユーロです。2022年度実績の調整後EBITDAは2億1,800万ユーロでした。公表倍率は約9.5倍です。業績連動の追加取得代金は約3,400万ユーロに確定しました。この追加額は、示された企業価値に含まれています。
ゴムM&Aの公表倍率は、時点と利益の定義をそろえる
契約時の公表では、企業価値は20億4,000万ユーロでした。2022年のEBITDA推定値を使い、倍率を約9倍としています。その後の完了説明は、調整後の実績値に基づく約9.5倍です。この違いを、相場が一律に上がった証拠とは扱えません。対価の調整と利益の定義が変わっているためです。自社の売却でも、昨年度実績、今期見込み、調整後利益を区別します。倍率を比べる前に、分子と分母を確認する必要があります。
この取引は、国際的な生産・販売網を持つ大型タイヤ事業です。中小の受託ゴム加工とは、規模、ブランド、顧客構成が異なります。約9.5倍を自社利益へ掛けても、希望額の根拠にはなりません。参考になるのは、買い手が不足する商品や地域を説明した点です。自社についても、得意な材料、形状、用途を整理します。買い手の品ぞろえに、どの空白を埋められるかを示します。それが、大型案件の倍率だけでは説明できない自社の価値です。
販路の補完と生産能力の補完を分けて評価する
販売先が増えることと、生産量を増やせることは別です。新しい地域に販路があっても、必要な規格や納入条件が違う場合があります。ゴム部品会社では、顧客の図面承認や試作品評価が入口になることもあります。売主は、既存の採用実績と未採用の提案を区別します。今後の成長案を示す場合は、営業だけでなく技術者の工数も見込みます。新規顧客の立上げで既存品の品質管理が手薄にならない計画かを確認します。
オーナーへの問いは「買い手の営業網があれば、来月から何を売れるか」です。すぐ供給できる標準品と、試作が必要な製品を分けます。材料の調達期間や金型の製作期間も調べます。受注増を数字にするときは、その時期まで示します。また、追加対価が業績に連動する提案では、売主が関与できる範囲を確認します。買い手の販売方針で利益が動くなら、計算方法や情報を確認する権利も含めて条件を検討します。
公表資料:横浜ゴムのTWS買収合意公表、2023年5月12日「Trelleborg社 Wheel Systems事業の買収について」。
ゴムM&Aの事例を自社の技術・工程・条件へ落とし込む
自社が渡せる技術を、製品番号から説明する
八つの事例に共通するのは、買い手へ渡す機能を具体化する必要性です。ただし、技術が高ければ必ず高額で売れるという結論にはなりません。売却する会社が使える権利と、継続できる工程を示す必要があります。まず売上の大きい製品から、配合、金型、工程、検査、顧客承認を結び付けます。名称が違っても同じ配合を使う製品は整理します。反対に、同じ品名でも顧客ごとの仕様差があれば、その違いを残します。
資料を一度に大量作成するより、代表的な製品を一本たどる方法が有用です。受注時の図面から原料の入荷、混練、成形、検査、納品へ進みます。各段階の記録と判断者を確認します。その過程で、社長の口頭判断が必要な箇所が見えてきます。買い手への説明では、整理できた点と、これから引き継ぐ点を分けます。不明点を隠して技術一式と呼ぶより、引継ぎの仕事量を明確にする方が条件を協議しやすくなります。
ゴムM&Aの買い手候補を、改善できる工程から比べる
同業の買い手には、生産の重複を減らせる可能性があります。しかし、工場統合には金型の移設や条件出しが伴います。材料会社の買い手には、調達や配合開発の接点があります。ただし、既存材料からの切替えには確認が必要です。設備を得意とする買い手なら、保全や自動化の案が考えられます。それでも、検査や仕上げの工程が追いつくかを調べます。業種名だけで相性を決めず、自社のどの工程が変わるのかを比較します。
比較表には、増える受注と減る費用だけを置かないようにします。必要な試作、顧客承認、採用、設備改修も記載します。既存顧客の供給を守る方針も確認します。例えば、採算の低い小口品をすぐ廃止する計画なら、他の重要品への影響を考えます。顧客が製品群として発注している場合もあるからです。短期の利益改善と取引継続を一緒に検討します。オーナーが残したい信用を、具体的な条件へ反映させるためです。
配合・金型・品質の三つに、引継ぎの担当を置く
売却準備の終点は、資料の保管場所を知らせることだけではありません。配合を改訂できる人、金型を管理する人、品質異常を判断する人を明らかにします。同じ担当者が複数を担う場合も、仕事を分けて記録します。買い手が後任を採用する案なら、必要な経験を具体的に示します。材料名を知ることと、不良の原因を切り分けることは異なります。社長が残る期間も、その引継ぎに必要な作業から考えることができます。
取引条件の確認では、株式の割合と支払額に加え、技術利用や顧客対応も扱います。共有の配合を残存事業が使うなら、使用範囲を整理します。顧客所有の金型を移す場合は、承諾や保管条件を確認します。品質不具合の窓口と費用負担も定めます。これらを決済直前まで残すと、生産を続ける条件が不明になります。公表事例を読む価値は、他社の金額を借りることだけではありません。自社で先に決めるべき条件を見つける点にあります。
ゴムM&Aの正常利益を、配合・歩留まり・品質から確かめる
ゴム製造・加工会社の価値は、製品の売上だけでは読み切れません。同じ形状の部品でも、配合と用途で原価が変わります。検査の厳しさや、量産を続ける条件も違います。そのため、決算書から価格を計算する前に、利益の生まれ方を整理します。どの製品群が、どの設備と人で利益を残すのかを見ます。ゴムM&Aでは、この対応関係が説明の軸になります。高い利益が一度出たことより、次の経営者が再現できる根拠をそろえます。
配合表は、製品単価と製造条件へつないで読む
配合の種類が多いだけでは、技術価値を金額にできません。どの用途の性能を、どの原価で実現するかが重要です。日本ゴム協会の配合設計の基礎に関する解説も、物性、加工性、コストの関係を扱っています。売却準備では、主要製品の配合番号と原価を対応させます。処方の機密は守りながら、利益の根拠を示します。買手に最初から全処方を渡す必要はありません。開示範囲と検証方法を段階ごとに決めます。
ゴムM&Aで、歩留まりの分母をそろえる
歩留まりという言葉でも、集計の方法は異なります。投入重量に対する良品重量なのか、成形数に対する合格数なのかを明記します。バリの除去や試験片の採取も区別します。異なる指標を並べると、改善幅を誤って読んでしまいます。まず同じ品番、工程、期間で比較します。数量が変わった影響も切り分けます。売主が説明したいのは、きれいな比率そのものではありません。材料と作業時間の損失を減らす仕組みが続くかという点です。
不良率の低さと、選別費の小ささは別である
出荷時の不良が少なくても、工程内の選別に人手がかかる場合があります。再検査や再製作の費用も確認が必要です。製品別原価へ入っていない費用が、本社や共通部門に集まることもあります。そこで、検査担当者の工数と外注選別費を照合します。廃棄した材料だけを不良コストとは扱いません。買手が同じ品質を維持する費用を見ます。ゴムM&Aの正常利益には、出荷品質を支える負担を織り込みます。品質の高さと採算を同時に説明します。
加硫や段取りの時間を、稼働率と合わせる
設備の稼働時間だけでは、利益への寄与を判断できません。材料の切替えや金型交換が多いラインもあります。少量品を急ぎで流せば、段取りの比率が上がります。製品群ごとに、成形時間と交換時間を並べます。作業員の待機や、後工程の滞留も見ます。高い稼働率でも、低採算品で埋まることはあります。反対に、余力があるため短納期で選ばれる会社もあります。設備の忙しさを価値とせず、限られた時間から生む利益を確かめます。
ゴムM&Aの価格転嫁は、合意日と適用月を見る
原材料の値上がりと、製品単価の改定には時差があります。交渉中の値上げを、実現済みの利益へ混ぜません。顧客別に、合意した単価と適用開始月を確認します。既存受注にも反映するのかが重要です。2026年3月の価格交渉調査も、交渉と転嫁の状況を分けています。市場全体の調査結果を、自社の達成率には使いません。売却資料には、請求実績へ届いた値上げと、今後の交渉を区分して載せます。
安く仕入れた材料が、今期利益を押し上げていないか
過去に安く買った材料を使う間は、利益が厚く見えることがあります。しかし、次の仕入れで同じ採算が続くとは限りません。購入時期と消費時期を分け、現行の調達条件で確かめます。これは、決算の会計処理が誤りという意味ではありません。過去の損益と、継続する採算を比較する作業です。原材料価格が下がる局面でも同様に見ます。上がる場合だけ利益を修正しません。価格変動の方向を問わず、同じ考え方で正常利益を整理します。
輸入材料の為替と、営業外損益を混同しない
輸入材料を使う会社では、為替の影響が複数の場所に出ます。仕入価格の変化と、外貨債務の換算損益は区別します。営業利益から始める計算なら、営業外の為替損益を再控除しません。予約取引があれば、契約期間と対象額も確認します。円安で売上が増える輸出製品があるかも見ます。一方向の為替だけで有利不利を決めないことが大切です。ゴムM&Aでは、通貨別の売上と仕入れを対応させます。調達経路の変更費用も別に検討します。
ゴムM&Aでは、自社製造と委託加工を分ける
材料を自社で購入する仕事と、支給材を加工する仕事は違います。売上高や材料費率を、そのまま比較しません。受け持つ工程と責任の範囲を先に確認します。練りを外注するなら、その単価と継続条件が重要です。加工先の認定が必要な製品もあります。買手が内製へ切り替える案は、直ちに実現利益へ入れません。設備、人員、品質の確認が要るためです。外注費の削減額から、新たに必要となる負担を引いて考えます。
社長の技術判断を、後任費用へ置き換える
オーナーが配合の判断や不具合対応を担う会社があります。その場合、役員報酬の削減額だけでは利益を直せません。後任の技術管理者に必要な費用を見込みます。既存社員の昇格で対応できる範囲も確かめます。判断が集中する品番や顧客を特定することが先です。社長の長い経験を、勤務時間だけで換算しないようにします。アドバイザーとして重視したいのは、判断の引継ぎ先です。追加採用と教育期間まで決めると、修正利益の根拠が強まります。
正常利益の修正には、改善済みの証拠を添える
歩留まりを上げる予定と、既に上がった実績は分けます。試作一回の結果を、年間利益へ広げるのも早計です。量産の複数ロットで、同じ条件を再現できたかを確かめます。新単価も、合意書と請求書をつなぎます。修正一覧には、対象期間と根拠資料を記します。実現前の改善は、買手との共同計画として説明します。ゴムM&Aの利益評価を支えるのは、この区別です。売却前に何を終えるべきかも、数字から具体化できます。
ゴムM&Aで、材料在庫・金型・設備の価値を整理する
工場にある物が、すべて会社の所有資産とは限りません。顧客から預かった材料や金型が混在することがあります。また、自社所有でも、そのまま使えるとは限りません。滞留材料や休止設備は、状態と用途を確認します。ゴムM&Aでは、所有権、使用条件、回収可能性を並べます。帳簿残高を集計する前に、この分類を整えます。資産の価値と、資産を使って利益を生む価値を重ねないことも大切です。製造を続けるための範囲を明確にします。
顧客支給金型は、会社所有の金型と区別する
工場内に保管する金型でも、顧客所有なら売却資産へ加えません。製作費を誰が支払ったかだけでなく、契約を確認します。所有権、使用先、修理費、返却の条件を並べます。型番号と顧客名が対応する台帳が役立ちます。経済産業省の型管理運用マニュアルも、型の管理を整理する参照先です。価値がないという説明ではありません。承継後も使い続けられることを、将来の売上と利益の条件として確かめます。
ゴムM&Aで、量産終了後の型保管を点検する
量産が終わった金型にも、補修部品の供給が残ることがあります。棚を空けるために自由に処分できるとは限りません。保管期間と連絡先、廃棄や返却の手順を確認します。保管料の有無と、維持費の実績も見ます。長く使わない型が多い場合、倉庫費の理由になります。買手が拠点を集約する計画にも影響します。型の数量だけを技術力の指標にしないことが大切です。必要な型を使える状態で残すための費用を、正常利益に含めます。
材料の経過月数と、使用できる根拠を合わせる
材料在庫は、購入からの月数だけで一律に評価しません。配合物、未加工の原料、成形品で状態は異なります。保管条件や供給元の管理条件も確認します。古いという理由だけで、直ちに全廃棄とはしません。一方、見た目が変わらないから使えるとも決めません。使用可否の判定記録と、今後の消費先を示します。長く出庫していない品目は、販売見込みも点検します。棚卸表に品質判定を重ねることで、帳簿額の説明が具体的になります。
仕掛品は、残る工程と合格の見込みを確かめる
練り済み材料や未検査品は、完成品と同じ価値ではありません。出荷までの加工費と検査費が残るためです。再加工や廃棄になる部分がないかも確認します。企業会計基準委員会の棚卸資産の評価基準は、収益性の低下を扱っています。各社の会計方針を確認し、回収可能性を見ます。売価の総額を、そのまま仕掛品の価額にはしません。帳簿と現物を合わせたうえで、製造工程に沿って残る負担を追います。
ゴムM&Aの在庫評価と、年間利益の修正は役割が違う
滞留在庫の処分損が、たまたま大きく出る年はあります。平常時の利益を見る際に、原因を切り分けます。ただし、処分損を戻しただけで在庫の価値が復活するわけではありません。基準日の資産は、別に実態を確認します。毎年同じ廃棄があるなら、通常費用として残します。利益修正と資産修正が両方必要な場合もあります。同じ負担の再控除を避けつつ、何を直したのかを明記します。正常化という言葉で、損失を一括して消さないことが重要です。
設備の帳簿価額と、次の更新支出を分ける
帳簿上の償却が進んでも、設備が使えなくなるとは限りません。しかし、今後も修理だけで動くとは保証できません。成形機、練り設備、検査装置を工程ごとに確認します。部品供給や保守の対応期限も見ます。故障時に代替できる設備があるかも重要です。製造を止める日数と、更新工事の支出を整理します。新品に買い替えた場合の額を、すべて現在価値へ足す方法は避けます。継続利益を生むために必要な投資として評価へ反映します。
試験記録は、品質保証費の見積りにも役立つ
試験成績書は、顧客に出す資料だけではありません。品質を維持する人員と設備を考える材料にもなります。試験の頻度、外部委託、校正の実績を整理します。用途によって、確認する性能や条件は変わります。一つの試験に合格すれば、全用途で適合するとはいえません。売却時には、製品と顧客要求を対応させます。ゴムM&Aの買手は、その検査を続ける費用を見ます。試験を省いた利益改善を、無条件の相乗効果には置きません。
ゴムM&Aで、顧客認定と工場移転の条件を見る
長年の納入実績があっても、生産拠点を自由に変えられるとは限りません。配合や工程、外注先の変更に確認が必要な場合があります。顧客ごとの契約や品質協定を調べます。株主の変更と、生産条件の変更は同じではありません。どの変更に、誰の確認が必要かを一覧にします。買手の工場へ移す計画には、その費用と期間を反映します。承認が必ず得られるという予定は置きません。現在の製造条件で続ける案と、移管する案を比較します。
土地や建物は、事業との関係を決めて評価する
自社工場を持つ会社では、土地の含み益が注目されます。ただし、工場を使う利益を評価したうえで、土地全額を足すと重複し得ます。収益と不動産を分けるなら、適正賃料を利益へ反映します。家族所有の建物も、継続賃借の条件を整えます。敷地を売れる場合でも、移転や設備再設置の費用は残ります。遊休地なら、独立して処分できるかを確認します。名義と利用状況をそろえてから、事業価値との接続方法を決めます。
営業資産を含む範囲は、買手と同じ一覧にする
通常の製造に必要な機械や在庫は、事業の前提になります。EVでその利益を評価した後に、同じ資産を再加算しません。余剰資産として扱うなら、切り離しても利益が続くかを確かめます。売主が残す物があれば、代替費用も見ます。ゴムM&Aの交渉では、資産一覧と価格の定義を一緒にします。含まれると思っていた試験機が対象外なら、評価は変わります。現物の範囲を早めに固めることが、後半の価格修正を減らす準備になります。
ゴムM&Aの評価倍率を、事業構造に合わせて使う
倍率は、価格を考えるための道具の一つです。業種名だけで倍率が決まるわけではありません。タイヤ、工業用部品、混練受託では事業構造が違います。海外拠点の有無や顧客構成にも差があります。ゴムM&Aでは、比較する利益と事業の範囲をそろえます。公表数字を使える場合も、その条件を説明します。市場データが不足する部分は、仮定の試算として示します。数字の見やすさと、根拠の確かさを混同しない姿勢が必要です。
EBITDAの増加は、現金の増加と一致しない
本稿のEBITDAは、営業利益と減価償却費を起点にします。そこへ継続する事業に必要な修正を加えます。税金、設備投資、運転資金の増減は別に考えます。増産で利益が増えても、材料購入が先行する場合があります。設備の更新も、毎年の償却費とは一致しません。したがって、EBITDA全額を引き出せるとは扱いません。利益の比較には便利ですが、資金繰りの代わりにはなりません。回収力を見るときは、現金の支出予定へ進めます。
ゴムM&Aで、公表倍率を使う前にそろえる条件
公表された倍率には、対象範囲や計算時点があります。実績利益か計画利益か、調整後の数字かも確認します。海外の大型タイヤ取引を、小規模な部品メーカーと同一には扱いません。通貨、地域、設備投資の負担も違います。一方、倍率が開示されない案件から無理に逆算もしません。価格だけ分かっても、借入や対象利益が欠ける場合があります。使用できる数字と、比較が難しい数字を分けます。事例の事業上の意義と、相場の根拠は別に読みます。
顧客集中は、割合と契約の中身で判断する
主要顧客への売上集中は、比率だけでは評価しません。一つの製品に集中するのか、複数用途があるのかを見ます。納入拠点が分かれていても、意思決定は同じ場合があります。取引期間、発注の確度、価格改定の仕組みを確認します。新しい部品の採用予定も、承認段階を分けます。安定した需要という利点と、減産時の影響を並べます。ゴムM&Aの倍率を考える際は、この継続性が重要です。顧客名の知名度だけで、割増しを決めないようにします。
リースの処理が違う利益を、同じ倍率で比べない
設備リースや賃借料の扱いで、利益の見え方が変わることがあります。比較会社の会計処理を確認し、定義を合わせます。リース会計基準で扱う使用権資産や負債も確認対象です。賃料を戻すなら、負債側の調整とも整合させます。本稿のモデルは、賃借料を費用控除した利益を使います。別途調整する設備リース負債はない仮定です。比較の途中で、別の定義の利益へ切り替えないことが大切です。
ゴムM&AのDCFは、顧客採用までの資金を追う
DCF法では、将来の資金収支を現在の価値へ直します。新製品の売上計画だけでは、計算の材料が不足します。試作、試験、金型、立上げ在庫の支出も見込みます。顧客の採用が遅れる場合の影響も確かめます。事業全体の資金収支からEVを出すなら、資金調達前の定義をそろえます。借入返済を引いた計画へ、さらに借入を控除する混在は避けます。需要と投資の時期が対応する計画にします。予測の不確かな部分は、条件を変えて比較します。
時価純資産法は、回収できる資産を確認する
時価純資産法では、資産と負債を実態に合わせて見直します。材料や売掛金の回収可能性も点検します。未計上の負担がないかも重要です。中小M&Aガイドライン第3版は、資産、市場、将来収益に着目する方法を整理しています。資産が多い会社と、技術で利益を生む会社では、説明の重点が変わります。複数手法は、異なる角度から結果を確かめるために使います。結果を足し合わせて価格を作るものではありません。
配合ノウハウの価値を、利益へ証拠化する
独自配合に強みがあるなら、価値を具体的に示します。材料の選択肢、量産の安定、顧客採用までの期間が材料になります。開発費をかけた額だけでは価値は決まりません。買手が使える権利と、担当者の承継も確認します。技術による利益をEVに含めたなら、同じ利益を知財価値として再加算しません。別評価する場合は、重なる部分を整理します。ゴムM&Aの説明では、処方の珍しさより、継続利益へ届く経路を明らかにします。
ゴムM&Aの相乗効果には、認定変更の時間を含める
買手の調達網で、材料費が下がる可能性はあります。しかし、材料の銘柄変更がすぐ可能とは限りません。試験や顧客確認、工程条件の調整が必要な場合があります。共同調達の効果から、それらの費用を引いて考えます。拠点集約でも、物流や移管時の二重生産が増えることがあります。実行前の効果を、売手の正常利益へ紛れ込ませません。単独で続ける利益と、買手固有の改善を分けます。価格交渉では、その実現条件を合わせて説明します。
修繕を先送りして、売却前の利益を上げない
更新や保守を止めれば、短期の支出は減ることがあります。しかし、将来必要な費用まで消えたわけではありません。故障や品質不良の可能性が増えれば、買手は追加負担を見ます。通常保守と、能力増強の投資を分けて一覧にします。売却のためだけに、生産の前提を弱くしないことが大切です。アドバイザーとしては、未実施の保守にも理由を確認します。予算が確保できなかったのか、不要になったのかで違います。先送り額を利益改善と断定しません。
倍率の交渉より先に、利益と資産の定義を合意する
高い倍率の提案でも、対象利益が小さい場合があります。余剰現金の範囲や、債務の控除条件も価格へ影響します。そこで、提示額を同じ定義の表へ並べ直します。株式価値か事業価値かを最初にそろえます。譲渡額の算定方法に関する参考資料も、EVと株式価値をつなぐ計算を示しています。ゴムM&Aでは、条件差を見える形にすることが重要です。倍率の大小だけでは、売主に残る価値を比較し切れません。
ゴムM&Aの架空モデルで、株式価値と受取条件を確認する
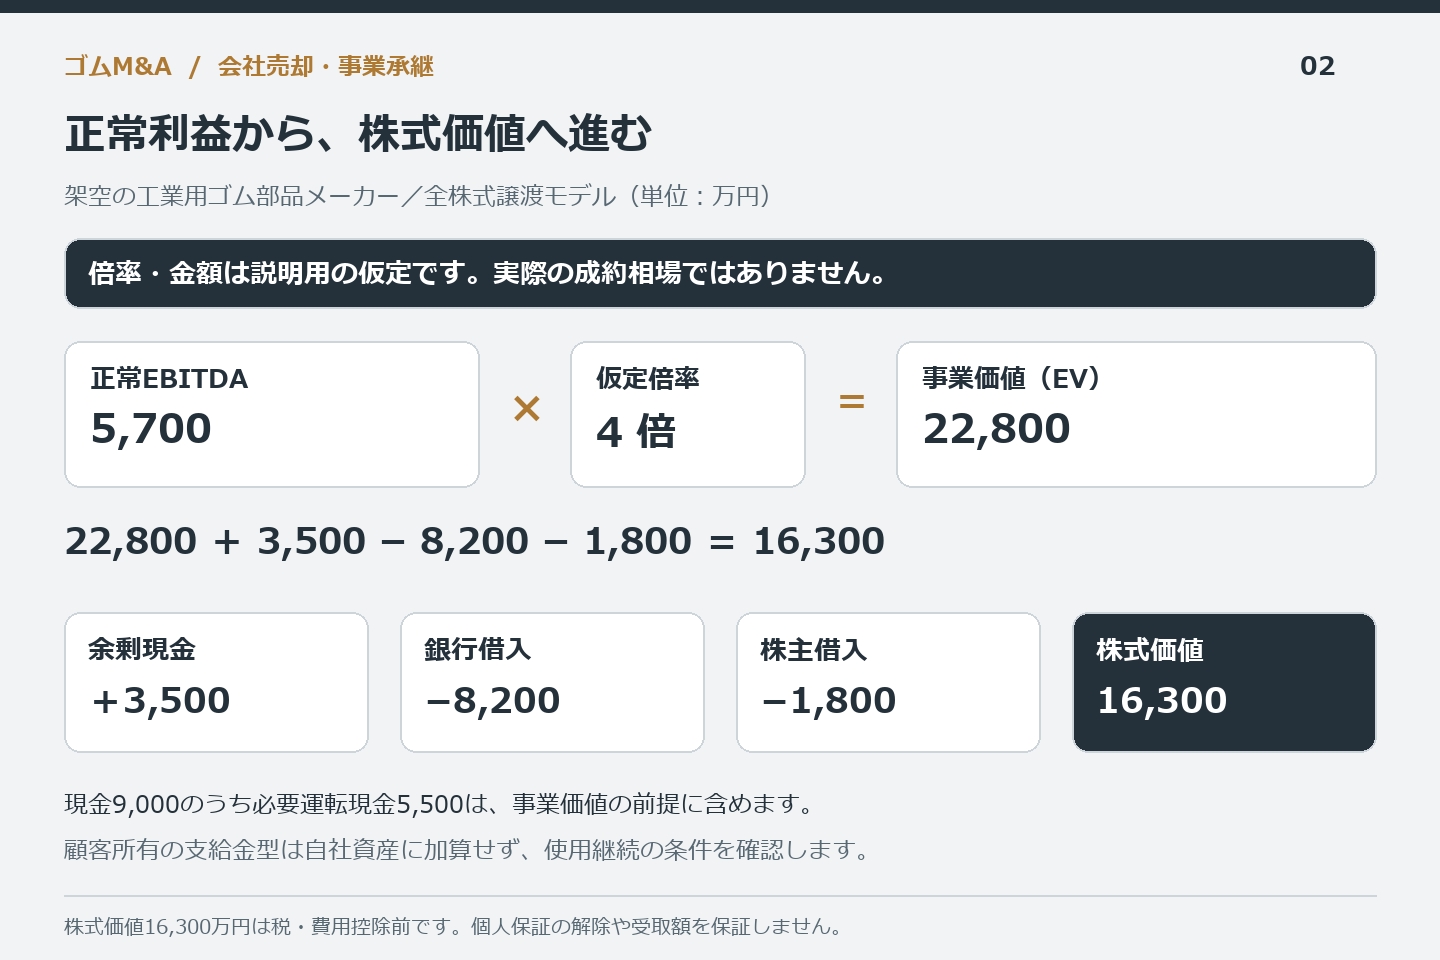
ここからは、架空の工業用ゴム部品メーカーを使います。練り、成形、仕上げを行う会社を想定します。顧客支給金型と、自社金型を併用する前提です。オーナーが全株式を持ち、そのすべてを譲渡します。実在企業の決算や、実際の成約条件ではありません。特記がない金額の単位は万円です。倍率も説明用に置く仮定です。ゴムM&Aの一般相場や、売却可能額を保証する数字ではありません。一つの条件を変えたときの影響を確かめます。
営業利益4,200万円から、正常利益を組み立てる
出発点の営業利益は4,200万円とします。営業費用に含む減価償却費は1,900万円です。役員報酬の削減と、後任の追加費用を別に置きます。材料費と品質保証費も、継続する負担へ直します。一時的な撤去費は、完了と支払いを確認して戻します。この計算で正常EBITDAは5,700万円です。修正した数字には、根拠となる期間と資料を添えます。すべての会社で同じ修正をするという意味ではありません。この会社の条件として定義しています。
| 項目 | 増減 | 仮定の内容 |
|---|---|---|
| 営業利益 | 4,200 | 修正前の出発点 |
| 減価償却費 | +1,900 | 営業費用に含む償却分 |
| 削減可能な役員報酬 | +800 | 引継ぎ後に不要となる部分 |
| 後任の技術管理費用 | −600 | 継続して必要な年間費用 |
| 現行材料費と価格転嫁の差 | −700 | 一時的な利益上振れを調整 |
| 品質保証費の不足 | −500 | 平常時の試験・選別等を補足 |
| 完了済みの旧ライン撤去費 | +600 | 費用計上済み・支払済みの一時費用 |
| 正常EBITDA | 5,700 | 4,200+1,900+800−600−700−500+600 |
ゴムM&Aの材料費700万円は、継続採算の差額
材料費の調整700万円は、現行の調達条件で置きます。確認できた販売価格との組合せで計算します。安い旧材料の消費で、過去利益が上振れした仮定です。帳簿に700万円の誤記があったという例ではありません。営業外の為替損益も、ここへ重ねて入れません。今後の価格改定が確定すれば、適用時期に応じて見直します。まだ交渉中なら、別のシナリオとして扱います。材料高がすべて転嫁できると決めつけず、利益の継続性を示します。
品質保証費500万円と、特定事故の債務を区別する
500万円は、通常の試験や選別に必要な費用の不足分です。特定事故の未払賠償額ではありません。年間の正常利益を直すために置いています。過去の重大不良による追加債務はない仮定です。実際に事故対応が残る会社なら、別途その範囲を確かめます。同じ事故について、原価と債務を重ねて引かないようにします。保険金が見込まれる場合も、受取条件を確認します。費用と保険の回収を、根拠なく全額相殺しない整理が必要です。
後任費用と撤去費は、支払いの状態まで確認する
役員報酬800万円を減らしても、後任費用600万円が要ります。その差による改善は200万円です。後任が担当できる業務を確かめて初めて使える数字です。一方、旧ラインの撤去費600万円は一時費用とします。撤去も支払いも終わり、営業費用に反映済みです。新ラインの償却と維持費は、既に営業利益へ含めます。資産計上した取得額は、撤去費に混ぜません。支払済みのため、同額を未払債務として再控除もしません。
ゴムM&Aで、現金9,000万円のうち何を残すか
現金総額は9,000万円と仮定します。そのうち5,500万円は、通常の生産を回すために必要とします。材料や給与の支払いを支える現金です。本例のEVは、この必要現金を伴う事業を評価します。別途加算する余剰分は3,500万円です。正常な売掛金、在庫、仕入債務も事業の前提に含めます。在庫の回収可能性などを確認した後の残高です。現金全額を加算する別の定義と、途中で混ぜません。必要現金は月次の資金計画で裏付けます。
仮定4倍のEVから、株式価値1億6,300万円へ
正常EBITDA5,700万円に仮定4倍を掛けます。EVは2億2,800万円です。余剰現金3,500万円を加え、会社の借入を引きます。銀行借入は8,200万円、株主借入は1,800万円です。株式価値は1億6,300万円となります。オーナーが貸した資金も、会社には返済義務があるため控除します。基本ケースに追加退職金や設備リースの調整はありません。個人保証の解除は、この式とは別に確認します。税金と費用もまだ引いていません。
| 仮定倍率 | EV | 余剰現金 | 銀行・株主借入 | 株式価値 |
|---|---|---|---|---|
| 3倍 | 17,100 | +3,500 | −10,000 | 10,600 |
| 4倍 | 22,800 | +3,500 | −10,000 | 16,300 |
| 5倍 | 28,500 | +3,500 | −10,000 | 22,000 |
株主借入を先に返す場合、現金も同時に減る
別の条件として、会社が株主借入1,800万円を返すとします。現金は7,200万円へ減り、余剰分は1,700万円です。残る銀行借入は8,200万円となります。計算すると、株式価値は同じ1億6,300万円です。借入減少だけを反映して、株価を上げる計算ではありません。オーナーは別に、貸付金元本の返済を受けます。合計1億8,100万円は、株式対価と元本回収の合計です。税・費用前の数字であり、株式の価格と呼び換えません。
ゴムM&Aの価格感応度は、原因を一つずつ変える
年間の正常利益が、追加で400万円下がると仮定します。4倍ならEVの減少は1,600万円です。他条件一定で、株式価値は1億4,700万円になります。別の仮定として、通常運転資金が900万円不足したとします。その不足だけを精算するなら、株式価値は1億5,400万円です。前者は継続利益、後者は基準日の残高の問題です。二つを同時に反映した数字ではありません。価格交渉でも、何が変わったための減額かを分けて確認します。
更新投資2,300万円を引いた額も、手取りではない
年間の維持更新投資を2,300万円と仮定します。EBITDA5,700万円との差は3,400万円です。ここからも税金や運転資金の増減を考えます。株主に残る現金を見るなら、資金調達の条件も必要です。償却費1,900万円より更新投資が大きい点に注目します。設備を使い続ける支出が、利益比較の数字から見えにくいためです。成長投資が別にあれば、それも計画へ加えます。倍率の逆数だけで、投資回収の利回りを断定しないことが大切です。
対価・貸付金・退職条件を、別欄で合意する
最終的な受取条件では、株式対価と貸付金回収を分けます。追加退職金を検討するなら、会社現金への影響も反映します。留保金や後払いには、支払条件と期限を定めます。株式の譲渡所得は、対価そのものではありません。国税庁の取得費に関する説明も参照し、取得費や費用を確認します。ゴムM&Aでは、価格と技術承継の条件を一緒に詰めます。利益の根拠を示したうえで、オーナーが退任できる条件まで合意します。
ゴムM&Aの情報開示は、処方を見せる前の合意から始める
ゴムM&Aの初期資料には、技術の用途と範囲を載せる
ゴムM&Aの最初の説明資料は、配合の原本とは分けて作ります。主な用途、加工の種類、受注形態、製品群の採算を整理します。買い手が事業の輪郭を理解するために、処方の全成分が必要とは限りません。特定の顧客や用途を推測できる情報にも注意します。珍しい材料と地域、顧客構成を組み合わせると、社名を伏せても特定される場合があります。売主は、匿名化した写しを確認してから開示します。
匿名資料でも、品質問題や利益の弱点まで隠してよいわけではありません。現状を伝えつつ、相手を識別できる情報の粒度を調整します。例えば、特定品番の不具合を製品群単位で説明する方法があります。後で詳細と照合できるよう、社内では原本との対応を残します。候補先の関心が強くなるほど、確認すべき情報も増えます。いつ何を見せるかを、調査の目的に沿って更新する運用が必要です。
秘密保持契約は、技術を使う目的まで定める
秘密保持契約では、漏えいを禁じるだけで終えません。受領した資料を使う目的、閲覧できる担当者、複製や再提供の条件を定めます。競合の製造担当者が配合を確認する必要があるかも検討します。必要に応じ、限られた専門家へ開示する方法を選びます。処方そのものを出す前に、試験結果や管理方法で確認できる点もあります。買い手が合理的に調査できる範囲と、売主が守る情報を調整します。
公正取引委員会等は、2026年6月24日に知財取引指針を公表しました。ノウハウやデータを含め、情報管理や取引の考え方を示しています。これを参考に、何を秘密として扱うかを明確にします。ただし、指針を理由に必要な調査をすべて断る進め方は適切ではありません。開示の必要性と方法を協議します。契約が不成立となる場合の返還・削除や利用停止も、開示前に定めます。[公正取引委員会等・2026年知財取引指針]
ゴムM&Aの工場見学で、見せる設備と記録を選ぶ
工場見学では、写真を撮れる場所と対象を先に決めます。製品ラベル、配合端末、作業指示書に顧客情報が残る場合があります。工場を動かしたまま案内するなら、現場へ説明する範囲も整理します。見学者が作業者へ直接質問し、その場で機密が伝わることも想定します。担当窓口を決め、回答を後でまとめる方法が有効です。撮影した画像や受け渡した資料は、売主側にも記録を残します。
共同開発と顧客支給の金型は、権利の根拠を探す
自社工場にある金型でも、自社所有とは限りません。顧客の貸与、費用の分担、外注先への預託など、実態を確認します。処方や図面も、共同開発や製造委託の契約が関係します。誰が費用を払ったかだけで、全権利を断定しないことが重要です。契約書、発注書、精算記録を照合します。不明なものは、その状態を一覧にします。買い手へ移す権利と、引き続き借りる物や利用許諾を受ける情報を分けます。
従業員や顧客担当者の個人データは別に管理する
個人データを含む調査では、技術秘密とは別の整理が必要です。個人情報保護委員会の通則編は、承継前の調査にも安全管理の契約を求めています。利用目的、取扱方法、漏えい時の対応を定めます。交渉が不成立となる場合の措置も対象です。承継後の利用も従前の目的の範囲を確認します。初期段階の技能一覧には、氏名を出さずに役割や経験を記す方法を検討します。[個人情報保護委員会・通則編]
取引方法は、ゴム事業を動かす契約と資産のつながりで選ぶ
ゴムM&Aで株式を譲渡する場合の連続性と責任
株式譲渡では、製品を製造している会社の株主が変わります。会社が続くため、通常は製造契約の当事者もそのままです。ただし、株主や支配関係の変更について、通知や承諾を定める契約があります。得意先、材料供給者、金融機関等の契約を確認します。法人が続くことは、過去の不具合対応や未払費用も残り得ることを意味します。問題を取り除く手続だと捉えず、調査と売買条件へ反映します。
売主が持つ株式だけで必要な支配権を渡せるかも確認します。親族や元役員の持分、過去の譲渡、相続の経緯を調べます。株主名簿と説明が食い違う場合は、専門家へ資料を示します。また、工場の土地が個人所有なら、株式の対価に当然含まれるわけではありません。会社が所有するものと、オーナーが貸しているものを分けます。買い手に対し、承継後の使用条件を早い段階で提示します。
成形部門だけを渡すときは、共用機能も配分する
ゴムM&Aで特定部門を譲渡する場合、機械や売上の区分だけでは足りません。混練り、検査室、倉庫、受注管理を共用していないか確認します。残る部門と移る部門の取引も新たに必要となり得ます。材料をどちらが買い、品質判定を誰が行い、顧客へ誰が請求するかを定めます。切り分け後に二つの会社が回るかを確認します。共用費が増えるなら、売主側に残る会社の採算にも反映します。
顧客契約や仕入契約の移転は、対象と必要な承諾を個別に確認します。会社名が変わるだけという説明では済まない場合があります。受注登録、取引口座、発注権限の設定も必要です。許認可や届出の扱いも制度ごとに異なります。売却予定日にすべてが自動で移るとは考えません。手続の完了見込みを示し、製造や納入に空白が生じる案なら、取引の日程や構造から見直します。
売主が受け取る代金と会社へ残る資金を分ける
事業譲渡の代金は、通常、事業を譲渡する会社が受け取ります。その金額が、そのままオーナー個人の手取りになるわけではありません。譲渡後に会社へ残る借入、税負担、従業員や設備の費用を確認します。株主へ資金を移す方法も別途検討します。株式譲渡の提案と比べる際は、同じ受取主体で比較します。税務は個別に試算し、売主の生活設計と残る会社の資金計画を両立させます。
ゴムM&Aの引渡し範囲を、最初の注文から逆算する
対象資産の一覧は、実際に注文を受ける流れで確認すると不足を見つけやすくなります。材料を発注し、条件を読み、製造し、検査して出荷できるかを追います。小さな治具や測定器が抜けると、主要設備があっても仕事が終わりません。ソフトの利用契約、帳票のひな形、測定器の履歴も対象です。形のない業務資源を含め、何を移し、何を別契約で確保するかを具体的に定めます。
工場・化学物質・品質認証は、変更後の操業条件を確認する
賃借工場は、製造を続ける条件を貸主と確認する
賃借工場では、契約名義と実際の使用者を確認します。株主変更の通知、賃借権の譲渡、用途変更などの条項を読みます。どの手続が必要かは、取引方式と契約で異なります。機械を置けるだけでなく、電源、給排水、換気、荷捌き等の使用条件も確認します。建物附属設備を誰が修理するかも論点です。売主の口頭説明に頼らず、貸主と合意した内容を確認できる記録へつなぎます。
ゴムM&Aで工場を移転する案は、運搬費だけで判断しないことを勧めます。停止期間、仮置き在庫、再立上げ、顧客承認などが関係します。退去時の原状回復も、現状と契約から確認します。旧工場に残る設備や材料の処理を忘れないようにします。売主が負担する範囲と、買い手の投資として扱う範囲を分けます。移転を前提とする価格と、現工場継続を前提とする価格は、同じ条件で比較できません。
ゴムM&Aで扱うSDSは、材料と用途から点検する
SDSは、化学品の性状や取扱いを伝える安全データシートです。NITEは、化管法の対象物質等の提供に関する制度を説明しています。すべてのゴム製品に同じ義務があるとは限りません。扱う物質、含有状況、製品形態を確認します。また、化管法と労働安全衛生法等の要件を混ぜません。会社の取扱いに即して、安全担当者と専門家が適用を確認します。[NITE・SDS制度]
SDS制度でいう譲渡・提供は、化学品の供給に関するものです。会社株式の譲渡と同じ意味ではありません。ゴムM&Aでは、日常の供給と使用の管理を引き継げるかを見ます。保管するSDSと実際の購入品が一致するかを確認します。古い品名や供給先が残る場合もあります。SDSがあることだけで、顧客仕様やあらゆる安全要求への適合が証明されるわけではありません。製品の証明資料とは区別します。
土壌や排水の調査は、工場の履歴を確認して判断する
ゴム工場を売却すると、必ず同じ土壌調査が必要になるとは言えません。環境省は、有害物質使用特定施設の使用廃止等に伴う制度を説明しています。実際の施設、過去の使用、土地の変更予定を調べます。法定調査の要否や手続は、行政と専門家へ確認します。M&A上の調査は、その法的義務の有無だけで完結しません。買い手が継続や移転を判断するため、履歴を整理する意義があります。[環境省近畿環境局・土壌汚染対策]
売主が把握する漏えい、排水の指摘、臭気や騒音の相談は、対応履歴も添えます。指摘があったことと、現在も未解決であることを分けます。資料が残らない年代の操業は、その不明点を示します。調査費や改修費を見込むなら、対象と算定根拠を確認します。一律の大きな控除額で済ませず、追加調査で確かめる事項を決めます。土地の所有者と操業会社が別なら、それぞれの役割も整理します。
廃棄物と安全設備の運用を、現物まで確認する
不良品、未使用薬品、清掃材などは、発生と保管、処理の流れを調べます。委託先の契約だけでなく、現場に残るものも確認します。必要な記録や手続は、廃棄物の種類等により判断します。ロールやプレス等の安全設備も、点検記録と実態を照合します。老朽化した設備を動かすために、必要な機能を止めていないかを見ます。危険が見つかった場合は、売却の都合で改善を先送りしないことが大切です。
ゴムM&Aの品質認証は、登録機関の変更手続を確かめる
品質認証は、認証書の写しを渡すだけで整理が終わるとは限りません。JQAは、登録情報、活動範囲、事業所等の変更申込みを案内しています。取引で何が変わるかを整理し、自社の登録機関へ相談します。審査や書面確認の扱いは、機関と規格、変更内容によります。ISOの登録と、個別顧客が承認した工場や製造工程も別です。両方の条件を確認し、納入できる時点を見通します。[日本品質保証機構・登録内容の変更]
ゴムM&Aの候補先は、人と顧客を支える運営案で比較する
技術者へ話す順番は、説明責任と操業の必要性で決める
工場長や品質担当者の協力がなければ、調査に答えられない会社もあります。しかし、何も決まっていない段階で全員へ同じ説明をする必要はありません。誰へ、いつ、何を伝えるかを検討します。伝えた人には、社外への説明窓口も共有します。秘密保持を口実に、本人の処遇や仕事内容を最後まで曖昧にしないことが重要です。ゴムM&Aを従業員へ伝える際は、決定事項と未確定事項を分けます。
事業譲渡で移る従業員は、本人の承諾を確認する
事業譲渡による労働契約の承継には、対象者の個別承諾が必要です。本人が判断できるよう、仕事や処遇等を説明し協議します。厚生労働省の改正指針は2026年5月25日から適用されています。個別承諾がこの改正で初めて必要になったわけではありません。株式譲渡で雇用する法人が続く場合とも区別します。移籍後の勤務先、担当、待遇を示し、必要な手続を専門家と確認します。[厚生労働省・事業譲渡等指針の改正]
ゴムM&Aの買い手に、異常時の判断体制を質問する
候補先の会社案内だけで、工場運営の相性は判断できません。品質判定が割れた場合、誰が出荷を止めるかを質問します。材料不足の際に、誰が顧客と代替案を協議するかも論点です。製造経験のある買い手でも、自社と同じ判断基準とは限りません。買い手側から配置する人、残る人、社外専門家の役割を確認します。売主が退任しても相談の行き先があるかを、具体的な場面で確かめます。
ゴムM&Aで販路を広げる提案には、増産する場所も示してもらいます。検査や仕上げが限界なら、成形機の空きだけでは増産できません。買い手の資金力は、その投資を実行できるかと結び付けます。会社の運転資金を維持する方針も確認します。高い提示額と、材料代や給与を支える資金は別です。供給を安定させるために必要な資金まで買収資金へ使う案なら、計画を詳しく検証します。
顧客説明は、供給条件がどう続くかを中心にする
得意先が知りたいのは、新しい株主名だけではありません。製造場所、処方、品質窓口、納期、請求の扱いが変わるかが重要です。取引方式と契約条項を踏まえ、通知や承諾の要否を確認します。変更が未定の事項は、勝手に維持を約束しません。売主と買い手の説明を合わせます。担当者の理解だけで十分か、調達や品質部門の正式な手続が必要かも確認し、回答の記録を残します。
売却条件は、製造責任・保証・未了事項まで合意する
ゴムM&Aの個人保証は、債権者の解除確認を得る
買い手が借入を引き継ぐと言っても、売主の個人保証が自動で消えるわけではありません。借入先ごとに、保証と担保を整理します。金融機関等の保証債権者を交えて、解除や変更の条件を確認します。経営者保証ガイドラインや承継時の特則も検討材料です。ただし、個別の合意と手続は別途必要です。買い手との売買契約だけで、債権者を拘束できると考えないようにします。[全国銀行協会・経営者保証ガイドライン]
売主が安心して退任するには、解除を確認できる証跡が重要です。債権者の回答や必要書類を保管します。決済までに終わらない見込みなら、決済の条件と未了時の対応を協議します。「買い手が後で対応する」という説明だけで終えません。保証を残す例外を受け入れる場合も、その期間と負担を理解する必要があります。売却代金の受領と保証の解除を、それぞれ確認する手順にします。
過去の不具合と、決済後に作る製品の責任を整理する
品質問題は、出荷時点と発見時点が離れることがあります。決済前の材料を使い、決済後に製造する製品もあります。売主と買い手の負担を検討する際は、原因、製造、出荷、判明の時点を分けます。顧客に対する責任と、売買当事者間の費用負担は同じではありません。契約で費用を分担しても、顧客への対応が不要になるわけではありません。契約と保険の範囲を専門家と確認します。
調査で判明した問題は、口頭で伝えただけにしません。対象品番、発生状況、顧客の回答、対策、残る不確実性を記録します。表明保証や補償は、その開示内容と整合させます。上限や期間を一律に決めるのではなく、リスクごとに検討します。すでに価格へ反映した負担を、別の条件で重ねて負わせていないかも確認します。ゴムM&Aの契約では、現場資料との対応を理解してから署名します。
未完了の試作や価格交渉は、引継ぎ担当を決める
売却時点で、すべての開発や交渉が終わるとは限りません。試作中の案件、顧客承認待ち、単価改定中の品番を一覧にします。これまでの約束と、次の回答期限を示します。承継後も売主が関与するなら、助言と決裁の権限を分けます。退任後に旧社長が納期や価格を約束すると、新体制の管理と食い違います。顧客には正式な窓口を伝え、売主が担う説明の範囲を明確にします。
分割払いの提案は、代金を受け取る仕組みまで読む
ゴムM&Aの対価を後日受け取る場合は、支払日と支払う主体を確認します。将来業績で金額が変わる提案なら、売上や利益の定義が必要です。承継後の費用配分や設備投資で、計算結果が変わることもあります。売主が管理できる範囲と受取条件を照合します。見込総額だけで、一括払いの提案と比較しないことが大切です。情報閲覧、計算確認、争いが生じた際の対応も契約へ整理します。
ゴムM&Aの最初の製造と退任までを確認する
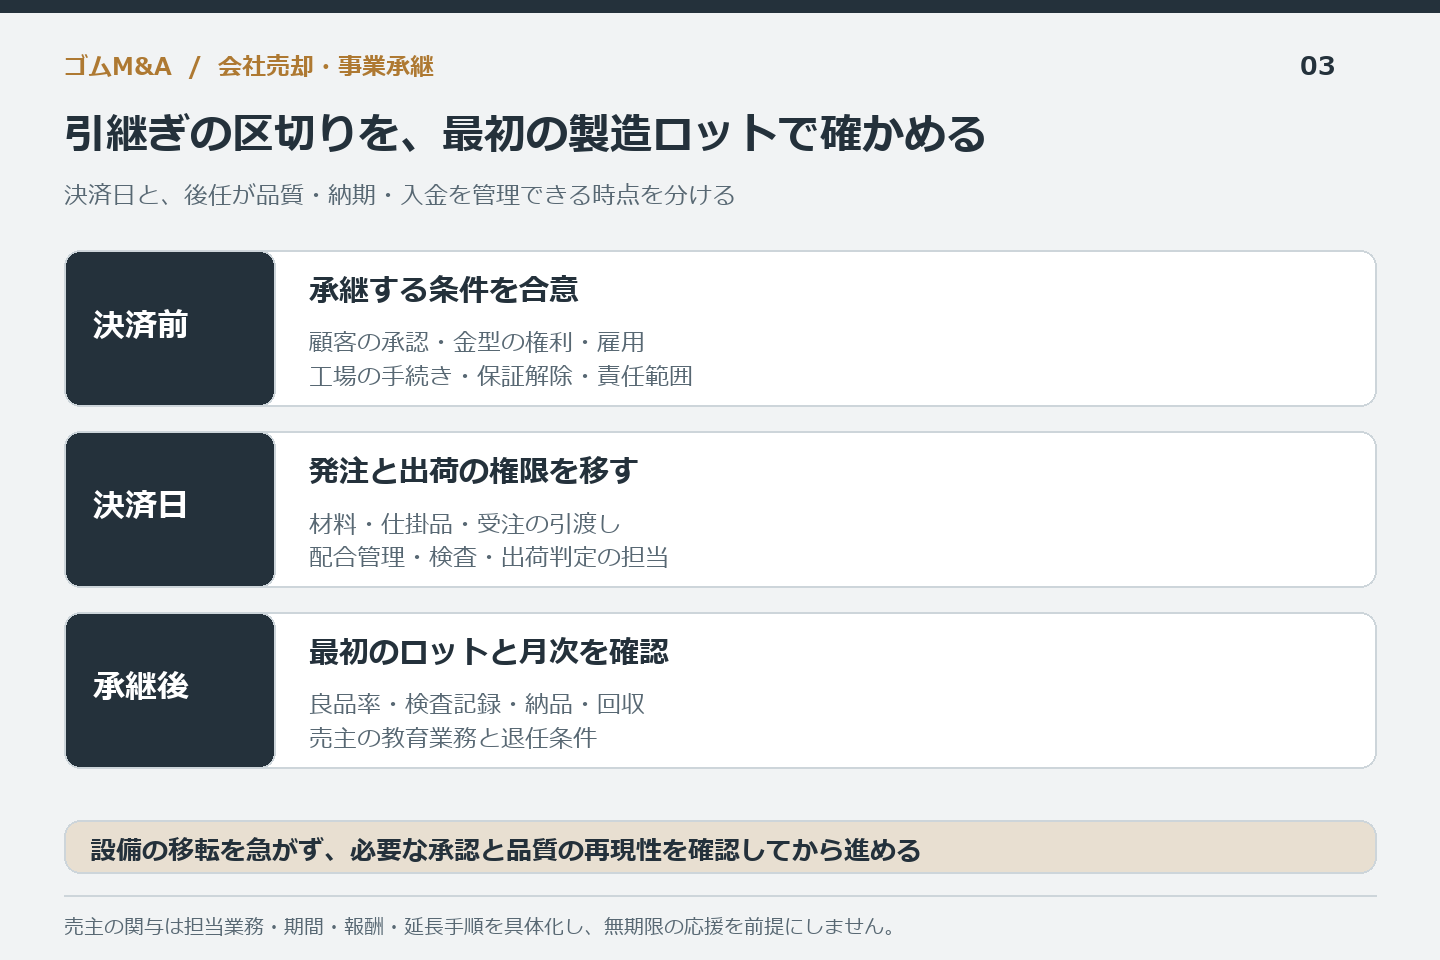
最初の製造ロットで、記録と判断のつながりを確認する
承継後は、最初の製造で担当者が何を確認するかを決めます。材料の識別、設備と金型、製造条件、検査、出荷判定を追います。売主が一人で手直しを終えると、後任が判断を学べません。相談すべき理由と、最終判断の担当を共有します。ただし、一つのロットが良品でも、全製品の引継ぎ完了とは言えません。主要な工程や変更場面を確認し、未確認の品番や条件を明らかにします。
ゴムM&Aの退任日は、確認できる引継ぎ成果と結び付ける
顧問期間を設けるなら、担当する顧客や技術課題を特定します。報酬、勤務頻度、相談方法、権限も定めます。終了の目安には、後任が見積もりや品質対応を完結できたかを使えます。確認対象は、取引前に売主と買い手で合意します。想定外の遅れが出たときの扱いも協議します。毎日の電話対応が無期限に続かないよう、売主が退くために残っている仕事を定期的に見直します。
配合が社長の記憶に多く残る会社でも相談できますか
相談は可能です。まず、文書で確認できる配合と、社長の判断に頼る部分を分けます。重要な処方が記録されていない場合は、再現できるかを担当者と検証します。未確認の内容を、完成したノウハウ集として説明しないことが重要です。売却前に整える範囲と、売主が残って確認する範囲を決めます。社長しか分からないことがある事実より、何が未整理か分からない状態が交渉を難しくします。
古い設備が多いと、ゴムM&Aの対象になりませんか
設備の年式だけで可否は決まりません。必要な品質で製造できるか、保守部品や修理先が確保できるかを確認します。更新時に条件を再設定する負担もあります。古い設備でも安定して使えるなら、その実績を示します。一方で、安全や供給継続に必要な更新を隠してはいけません。今の稼働能力と、将来必要な投資を別々に整理します。売主が先に買い替えるべきかは、候補先の運営案も踏まえて検討します。
主要顧客へいつ説明すればよいですか
一律の日付では決められません。契約上の通知や承諾、顧客の手続期間、取引の確度を合わせて考えます。早すぎる開示には情報管理の課題があります。しかし、承諾に時間を要するのに決済直前まで待つと、納入に影響します。匿名の初期説明とは別に、必要な相手への具体的な説明計画を作ります。売主と買い手だけで完了したと考えず、顧客側の正式な回答を確認します。
利益が少なくても技術や顧客に価値はありますか
技術や顧客対応を評価する候補先が見つかる可能性はあります。ただし、技術があることだけで価格を保証できません。利益が少ない理由と、改善に必要な支出を説明します。小口対応の強みを維持するために、人や在庫を残す必要がある場合もあります。買い手の合理化案がその強みを失わせないかも確認します。設備や人を単純に減らした利益予想だけで、売却条件を決めないことが大切です。
顧客の金型も、会社の売却価格へ加算できますか
顧客所有の金型を、自社資産として当然に加算することはできません。ただし、その金型を管理し、安定供給する取引には事業上の意味があります。金型の所有権と、継続製造から得る収益を分けて考えます。保管や修繕、返還の条件も確認します。所有者が不明なら、先に契約と記録を調べます。自社で使っているという事実だけで、自由に譲渡や処分ができると説明しないようにします。
売却を決める前に、何から手を付ければよいですか
希望する退任時期と、止めずに続けたい製品を整理します。次に、配合・工程・顧客承認・採算の情報がどこにあるかを確認します。最初から全記録を作り替える必要はありません。主要製品から、説明できる事項と調べる事項を分けます。相談先と開示範囲を決めれば、売却を確定する前でも準備を進められます。価格だけでなく、供給、人、保証、オーナーの生活を併せて判断することが重要です。
参考文献・公表資料
確認日:2026年9月14日。取引当事者の一次公表と、公的機関・専門機関の資料を確認しています。事例の公表事実と独自分析を分け、非公表の対価や倍率を推測していません。統計の対象範囲・時点、公表倍率と仮定モデルの違いは本文で説明しています。
- 経済産業省「営業秘密~営業秘密を守り活用する~」
- 日本ゴム工業会「2025年の新ゴム消費量(3月確定)と2026年の新ゴム消費予想量」2026年4月3日
- 日本ゴム工業会「ゴム製品の生産・出荷・在庫の統計」2026年6月分まで
- 日本ゴム工業会「合成ゴム品種別出荷量」2026年4~6月期・1~6月期
- 日本ゴム工業会「化学産業の適正取引の推進と生産性・付加価値の向上に向けた自主行動計画及び徹底プラン」2026年3月24日改定
- 中小企業庁「価格交渉・転嫁の支援ツール」価格交渉ハンドブック2026年1月更新
- 日本ゴム工業会「外国人技能実習制度評価試験に関する情報」
- 日本ゴム工業会「新着情報一覧」
- ブリヂストン「中期事業計画(2021-2023)に基づく多角化事業再編の進捗について 防振ゴム事業の譲渡」(2021-12-10)
- ブリヂストン「防振ゴム事業の会社分割(簡易吸収分割)による当社完全子会社への承継および当該当社完全子会社株式の譲渡の完了に関するお知らせ」(2022-09-01)
- ENEOS「JSR株式会社のエラストマー事業の買収について」(2021-05-11)
- ENEOS「JSR株式会社のエラストマー事業の買収完了について」(2022-04-01)
- ブリヂストン「中期事業計画(2021-2023)に沿った『稼ぐ力の再構築』の進捗について―中国合成ゴム事業再編を推進―」(2021-06-15)
- ブリヂストン「中期事業計画(2021-2023)に基づく内製事業再編の進捗について 中国合成ゴム事業 全株式売却完了」(2021-12-01)
- 三洋貿易「非連結子会社の異動(持分譲渡)に関するお知らせ」(2021-04-09)
- ブリヂストン「中期事業計画(2021-2023)に基づく多角化事業再編の進捗について タイのテニスボール事業会社 全株式売却」(2021-12-06)
- ヨネックス「株式取得(子会社化)完了及び商号変更等に関するお知らせ」(2021-12-22)
- セイワホールディングス「事業承継による町工場の支援を行うセイワホールディングス、三重工業の譲受を実施」(2021-06-30)
- セイワホールディングス「会社情報・沿革」
- 横浜ゴム「横浜ゴム、ハマタイト事業の譲渡に関するお知らせ」(2021-04-28)
- 横浜ゴム「横浜ゴム、ハマタイト事業の譲渡完了に関するお知らせ」(2021-11-02)
- 横浜ゴム「横浜ゴム、Trelleborg社の農業機械・産業車両用タイヤなどを生産販売するWheel Systems事業を買収」(2022-03-25)
- 横浜ゴム「Trelleborg社 Wheel Systems事業の買収について」(2023-05-12)
- 日本ゴム協会 配合技術研究分科会編「やさしいゴムの加工技術 第3講 配合技術―配合設計の基礎」『日本ゴム協会誌』92巻5号、2019年、195–200頁
- 経済産業省・中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査の結果を公表します」(2026年6月26日)
- 経済産業省委託事業「型管理運用マニュアル」(2023年2月)
- 企業会計基準委員会「企業会計基準第9号 棚卸資産の評価に関する会計基準」。2025年10月16日までの修正反映版
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月)
- 中小企業庁「(参考資料2)中小M&Aの譲渡額の算定方法」
- 国税庁「No.1464 譲渡した株式等の取得費」
- 公正取引委員会・中小企業庁・特許庁「『知的財産権・ノウハウ・データの適切な取引のための優越的地位の濫用等に関する指針』及び『契約書ひな形』の公表について」(2026年6月24日)
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
- 製品評価技術基盤機構(NITE)「SDS制度」
- 環境省近畿環境局「土壌汚染対策」
- 日本品質保証機構(JQA)「登録内容変更申込フォーム(WEB申請)」
- 厚生労働省「『事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針』の一部改正について」(2026年5月25日適用)
- 全国銀行協会「経営者保証ガイドライン」


